
Первый счёт микропредпринимателя: образец с 12 строками и что из них обязательно
Первый клиент согласился, работа сделана — пора выставлять счёт. Во Франции у счёта (facture) есть обязательные строки, и за каждую пропущенную положен штраф. Разбираем их на образце по порядку, объясняем, кому счёт нужен обязательно, какие сроки оплаты писать, что делать с клиентом из другой страны ЕС и как исправить ошибку, не нарушив нумерацию.
Гайд объясняет правила и не заменяет консультацию бухгалтера. Сверено с service-public.gouv.fr, Légifrance и BOFiP 14 октября 2026 года, ссылки — в конце. Касается микропредпринимателей без НДС (franchise en base de TVA) — так работает большинство.
Кому счёт нужен обязательно
Клиент — бизнес
- Счёт обязателен всегда, за каждую продажу и услугу
- Выставить — сразу после поставки или окончания работы
Частное лицо, услуги
- Обязателен, если сумма больше 25 € с налогами
- Меньше — если клиент попросит
Частное лицо, товары
- Если клиент попросит
- Обязателен при продаже на расстоянии (интернет-магазин)
Если работаете с одним клиентом регулярно, можно выставлять один сводный счёт за месяц (facture récapitulative) — не позже последнего дня месяца. Даже когда счёт не обязателен, каждую продажу всё равно записывают в книгу доходов (livre des recettes) — о ней ниже. Срок оплаты сводного счёта — не больше 45 дней от даты выставления.
Образец: 12 строк по порядку
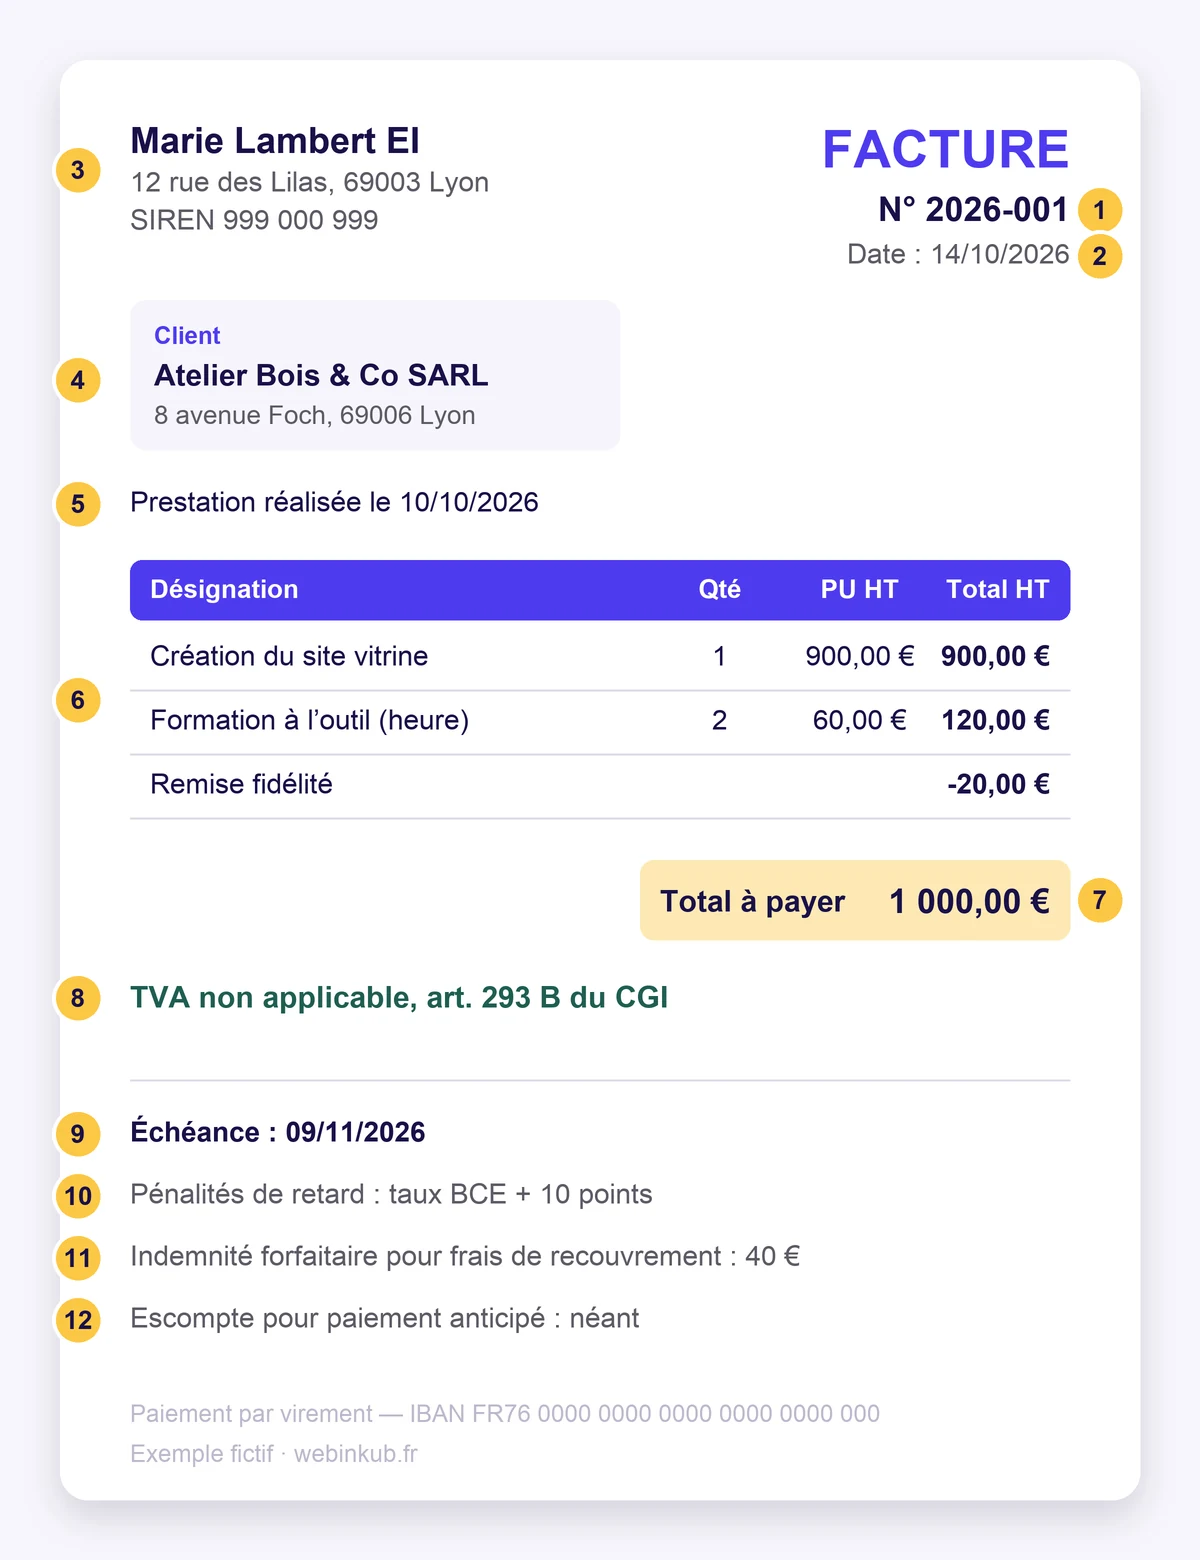
- Номер счёта. Уникальный, по порядку, без пропусков: 2026-001, 2026-002… Номер с годом удобен, но нумерация всё равно должна идти без разрывов. Отдельные серии (например, для двух видов деятельности или для счетов на возврат: A2026-001) допустимы, если это оправдано работой.
- Дата выставления.
- Вы: имя и фамилия с пометкой EI или «Entrepreneur individuel» (обязательно с 15 мая 2022 года), адрес, номер SIREN — девять цифр, номер вашего предприятия (SIRET — тот же SIREN плюс пять цифр адреса). Оба есть в выписке INSEE (avis de situation) и на annuaire-entreprises.data.gouv.fr. Если номер ещё не пришёл, лучше дождаться его — обычно это одна–четыре недели; на практике пишут «Siret en cours d’attribution». Если вы торгуете и зарегистрированы в торговом реестре, после SIREN добавьте «RCS» и город греффа. Ремесленники, для чьей профессии страховка обязательна, указывают её: страховщика и территорию покрытия (для строителей — décennale).
- Клиент: имя или название и адрес; адрес для счёта, если он другой. С 1 сентября 2027 года для клиента-предприятия добавится его SIREN.
- Дата оказания услуги или поставки, если она не совпадает с датой счёта.
- Что продано: понятное описание, количество, цена за единицу без налогов (PU HT; HT — без налогов, TTC — с налогами), скидки. Если клиент дал номер заказа (bon de commande), укажите его.
- Итог к оплате. У микропредпринимателя без НДС сумма без налогов и итог совпадают — строку «TVA» не пишите вообще.
- Фраза об НДС: «TVA non applicable, art. 293 B du CGI» — она объясняет, почему в счёте нет НДС.
- Срок оплаты — конкретная дата (échéance).
- Пени за просрочку (pénalités de retard) — ставка. Можно написать «taux BCE + 10 points»: это ставка по умолчанию, во втором полугодии 2026 года — 12,40 %.
- 40 € за взыскание (indemnité forfaitaire pour frais de recouvrement) — только в счетах бизнес-клиентам.
- Скидка за досрочную оплату. Если её нет, всё равно пишут: «Escompte pour paiement anticipé : néant».
Строки 9–12 — для счетов бизнес-клиентам. В счёте частному лицу достаточно строк 1–8; срок оплаты можно указать по желанию, а пени и 40 € не указывают. Банковские реквизиты (IBAN) не обязательны, но с ними клиенту проще заплатить.
Продаёте товары частным лицам — для ряда категорий (техника, мебель и т. п.) добавьте упоминание законной гарантии соответствия: не меньше двух лет. Номер НДС в ЕС (TVA intracommunautaire), если он у вас есть, тоже указывают в счёте.
Сроки оплаты и пени
- По умолчанию бизнес-клиент платит в течение 30 дней после оказания услуги или поставки — если вы не договорились иначе.
- Дольше можно договориться, но не больше 60 дней от даты счёта или 45 дней «конца месяца» (fin de mois) — это предел по закону.
- Пени не могут быть ниже трёхкратной законной ставки. Если договор молчит, действует ставка ЕЦБ плюс 10 пунктов.
- 40 € за взыскание положены с первого дня просрочки, один раз на каждый счёт. Частным лицам их не выставляют.
С частными лицами срок оплаты — тот, о котором договорились; обычно платят сразу. Фиксированные 40 € за взыскание к частным клиентам не применяются.
Клиент в другой стране ЕС
Если вы оказываете услугу компании из другой страны ЕС:
- счёт выставляется без НДС, с той же фразой «TVA non applicable, art. 293 B du CGI» и пометкой «Autoliquidation» — НДС платит клиент в своей стране (так требует статья 242 nonies A приложения II к Налоговому кодексу; гайд о сюрпризах говорит то же);
- нужен номер НДС в ЕС (TVA intracommunautaire) — даже без уплаты НДС. Сам он не появляется: его запрашивают в своей налоговой службе предприятий (SIE) через защищённую переписку профессионального кабинета на impots.gouv.fr. Номер указывают в счёте вместе с номером НДС клиента;
- каждый месяц, когда была такая услуга, подаётся декларация DES в таможню — по шагам в гайде про DES.
Клиент вне ЕС — счёт выставляется так же, без НДС; DES не нужна.
Как исправить ошибку

НельзяОткрыть старый файл, исправить сумму и отправить заново под тем же номером. Удалить счёт и выставить другой с тем же номером — тоже нельзя: в нумерации появится дыра или двойник.
МожноСчёт ещё не оплачен — выставите новый со следующим номером и пометкой «annule et remplace la facture n° …». Уже оплачен — выставите facture d’avoir (счёт на возврат или уменьшение суммы) со следующим номером, со ссылкой на исходный счёт.
Частые ошибки и штрафы
- НДС в счёте при франшизе. Если вы написали «TVA 20 %», этот НДС становится вашим долгом перед налоговой, а клиент его вычесть не сможет.
- Нет пометки EI после имени.
- Пропуски в нумерации — например, после удалённого счёта.
- Нет строки о скидке за досрочную оплату или о 40 € в счёте бизнес-клиенту.
Штрафы разные, потому что строки требуют два разных кодекса. За пропущенную или неверную налоговую строку (номер, даты, стороны, суммы, фраза об НДС) — 15 €, но не больше четверти суммы счёта; за первое такое нарушение за этот год и три предыдущих, исправленное самостоятельно или в течение 30 дней после запроса, не штрафуют. Пропуск строк 9–12 в счёте бизнес-клиенту или отсутствие счёта вовсе — нарушение Торгового кодекса: штраф до 75 000 € для индивидуального предпринимателя.
Хранение и учёт
- Счета хранят 10 лет — бумажные или электронные копии.
- Книга доходов (livre des recettes) обязательна для всех микропредпринимателей: дата, клиент, сумма, способ оплаты, номер счёта. Подойдёт таблица или программа для счетов, которая ведёт её сама.
- Реестр закупок (registre des achats) — если вы продаёте товары или сдаёте жильё.
- Сумма в книге доходов — то, что вы декларируете в URSSAF; как устроен кабинет — в гайде по URSSAF.
Смета (devis) — не то же самое
Смета — предложение до работы, счёт — документ после. Смета становится обязательной для клиента после подписи с пометкой «bon pour accord». Для части работ она обязательна по закону: стройка и ремонт, переезд, услуги на дому (services à la personne: уборка, присмотр за детьми, помощь по хозяйству) от 100 € в месяц и некоторые другие. Отсутствие обязательной сметы — штраф до 3 000 €. Номер счёта и номер сметы — разные серии.
Что изменится в 2027 году
- С 1 января 2027 правила НДС переезжают в новый кодекс (CIBS), и статья о франшизе получит новый номер. Привычную фразу «art. 293 B du CGI» в счетах можно оставлять до 30 июня 2028 года — переделывать шаблон в спешке не нужно. На service-public пока указаны старые даты (1 сентября 2026 и 31 декабря 2027): их сдвинули в июле 2026 года, актуальные — в разъяснении BOFiP.
- Уже сейчас, с 1 сентября 2026 года, получать электронные счета обязаны все — для этого нужна аккредитованная платформа.
- С 1 сентября 2027 счета бизнес-клиентам во Франции выставляются только в электронном формате через аккредитованную платформу, и добавляются новые строки: SIREN клиента, адрес доставки, характер операции. Подробно — в новости об электронном счёте.
Что ещё неожиданно ждёт микропредпринимателя — в гайде о сюрпризах.
Информация актуальна на 14 октября 2026 года. Источники: service-public, правила выставления счетов (проверено ведомством 7 августа 2026); обязательные упоминания; сроки оплаты; услуги клиенту в ЕС; книга доходов; статья 242 nonies A приложения II и статья 1737 Налогового кодекса; статьи L441-9, L441-10, D441-5 и R526-27 Торгового кодекса; BOFiP о переходе на CIBS.
Хотите шаблон под себя?
Напишите, чем вы занимаетесь и кто ваши клиенты. Помогу собрать шаблон счёта и выбрать программу, которая сама ведёт нумерацию и книгу доходов.
Разобрать вашу ситуацию целиком?
Менторство разбирает весь путь: от регистрации до отчётности и выбора инструментов.
Читайте также
Гид: сюрпризы микропредпринимателя — 10 вещей, о которых узнают слишком поздно
Декларация в таможню при клиенте из ЕС, CFE без бумажного письма, НДС за рекламу Google, штраф за нулевую декларацию: десять обязанностей micro-entreprise, о которых узнают поздно.
Электронный счёт: с 1 сентября 2027 выставлять будут и микропредприниматели. Что сделать до этого
С 1 сентября 2027 микропредприниматели выставляют счета компаниям только электронно и передают данные о продажах — франшиза по НДС тоже. Что меняется, штрафы и план.
DES: как подавать декларацию услуг ЕС в таможню
Кто обязан подавать DES при клиентах-компаниях из ЕС, как зарегистрироваться на douane.gouv.fr и подать декларацию — пошагово, со скриншотами.