
Première facture d’un micro-entrepreneur : un modèle en 12 lignes et ce qui est obligatoire
Votre premier client a dit oui, le travail est fait : place à la facturation. En France, une facture comporte des mentions obligatoires, et chaque mention oubliée peut coûter une amende. Nous les passons en revue dans l’ordre, sur un modèle, puis nous voyons quand la facture est obligatoire, quels délais de paiement indiquer, comment facturer un client établi dans un autre pays de l’UE et comment corriger une erreur sans casser la numérotation.
Ce guide explique les règles, il ne remplace pas l’avis d’un expert-comptable. Vérifié sur service-public.gouv.fr, Légifrance et le BOFiP le 14 octobre 2026 ; les liens sont en fin d’article. Il concerne les micro-entrepreneurs en franchise en base de TVA, c’est-à-dire la grande majorité.
Quand la facture est obligatoire
Client professionnel
- Facture toujours obligatoire, pour chaque vente et chaque prestation
- À émettre dès la livraison ou la fin de la prestation
Particulier, prestations
- Obligatoire au-delà de 25 € TTC
- En dessous, si le client la demande
Particulier, marchandises
- Si le client la demande
- Obligatoire pour la vente à distance (boutique en ligne)
Si vous travaillez régulièrement pour le même client, vous pouvez émettre une facture récapitulative mensuelle, au plus tard le dernier jour du mois. Même quand la facture n’est pas obligatoire, chaque vente est inscrite au livre des recettes (voir plus bas). Le délai de paiement d’une facture récapitulative ne peut pas dépasser 45 jours à compter de son émission.
Le modèle : 12 lignes dans l’ordre
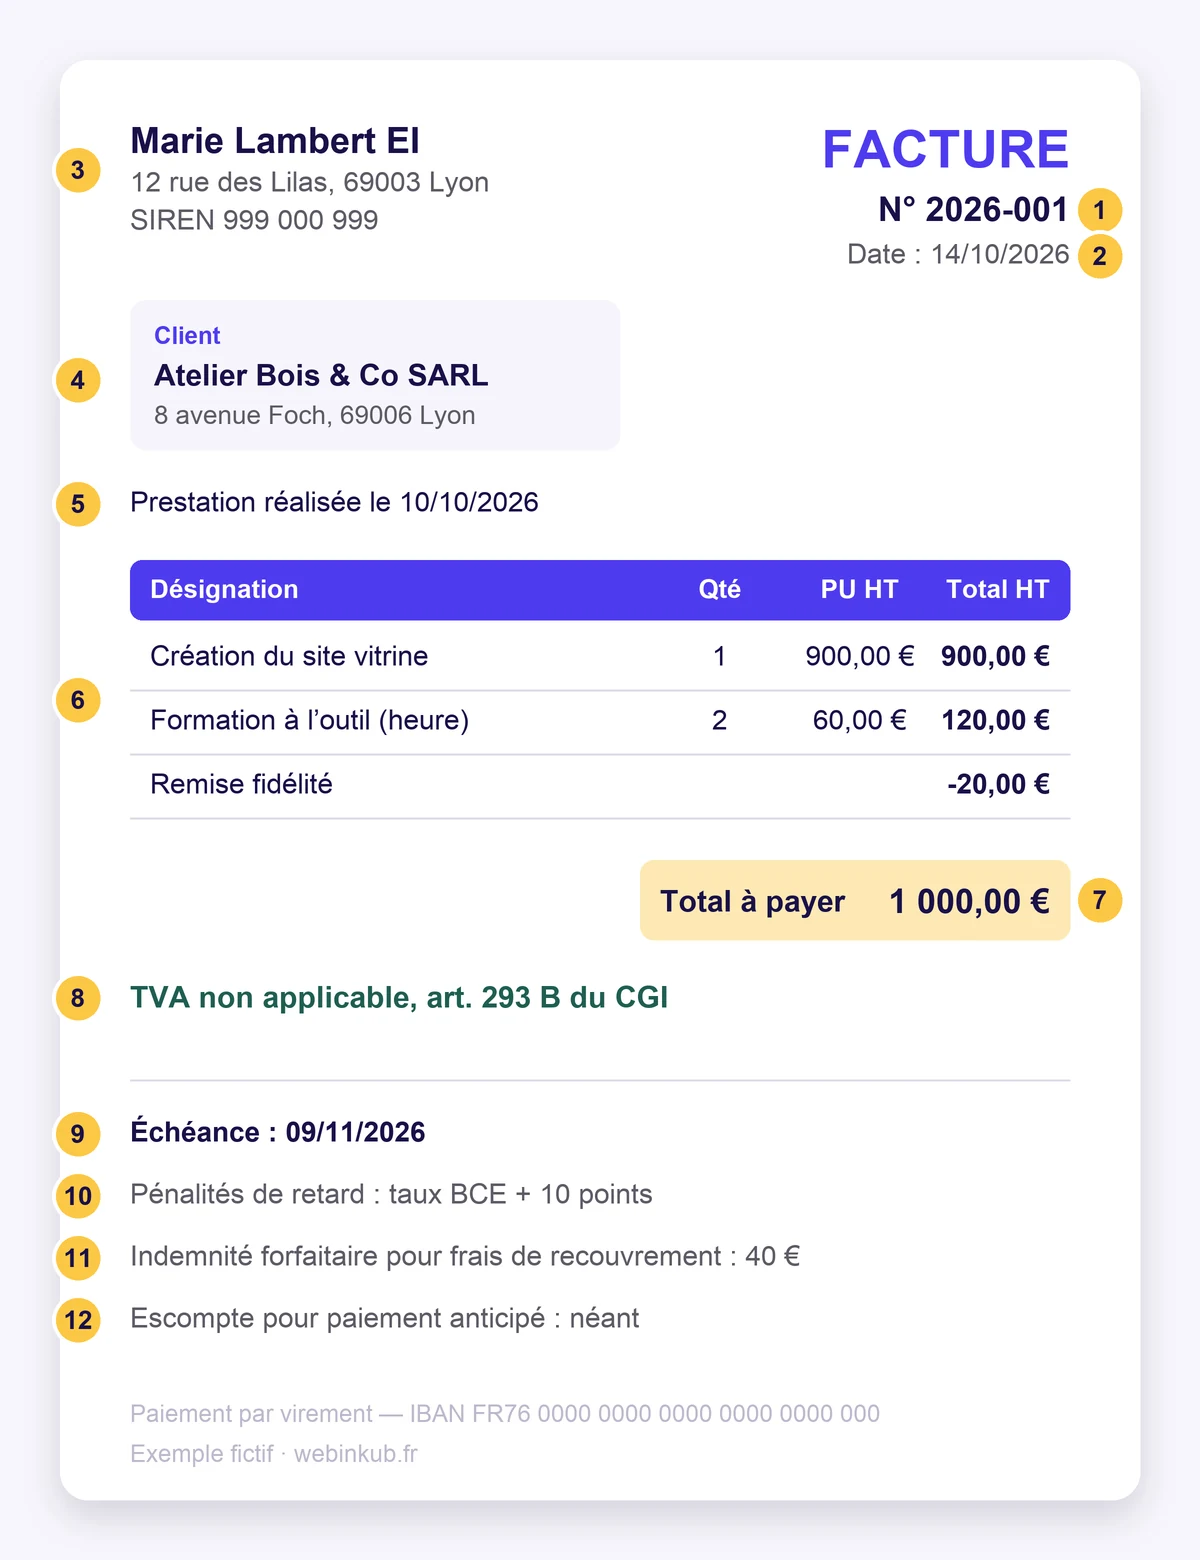
- Numéro de facture. Unique, chronologique et sans trou : 2026-001, 2026-002… Intégrer l’année est pratique, mais la suite doit rester continue. Des séries distinctes (par exemple pour deux activités ou pour les avoirs : A2026-001) sont admises si votre activité le justifie.
- Date d’émission.
- Vous : nom et prénom suivis de EI ou « Entrepreneur individuel » (obligatoire depuis le 15 mai 2022), adresse, numéro SIREN à neuf chiffres et SIRET de votre établissement (le SIREN suivi de cinq chiffres). Vous les trouvez sur votre avis de situation Insee et sur annuaire-entreprises.data.gouv.fr. Si le numéro n’est pas encore arrivé, mieux vaut l’attendre : cela prend en général d’une à quatre semaines ; en pratique, certains indiquent « Siret en cours d’attribution ». Commerçant immatriculé au RCS : ajoutez « RCS » et la ville du greffe après le SIREN. Artisan dont le métier impose une assurance professionnelle : indiquez l’assureur et la couverture géographique (la décennale pour le bâtiment).
- Client : nom ou dénomination et adresse, plus l’adresse de facturation si elle est différente. À partir du 1er septembre 2027, il faudra aussi le SIREN du client professionnel.
- Date de la prestation ou de la livraison, si elle diffère de la date de la facture.
- Désignation : description claire, quantité, prix unitaire HT, réductions éventuelles. Si le client vous a remis un bon de commande, indiquez son numéro.
- Total à payer. En franchise en base, le total HT et le montant à payer sont identiques : n’ajoutez aucune ligne « TVA ».
- Mention de TVA : « TVA non applicable, art. 293 B du CGI » — c’est elle qui explique l’absence de TVA.
- Échéance — une date précise.
- Pénalités de retard — leur taux. Vous pouvez écrire « taux BCE + 10 points » : c’est le taux appliqué par défaut, soit 12,40 % au second semestre 2026.
- Indemnité forfaitaire pour frais de recouvrement de 40 € — uniquement sur les factures aux professionnels.
- Escompte pour paiement anticipé. S’il n’y en a pas, on l’écrit quand même : « Escompte pour paiement anticipé : néant ».
Les lignes 9 à 12 concernent les factures aux professionnels. Pour un particulier, les lignes 1 à 8 suffisent ; l’échéance est facultative, les pénalités et les 40 € n’y figurent pas. Le RIB (IBAN) n’est pas obligatoire, mais il simplifie le paiement.
Si vous vendez certains biens à des particuliers (électroménager, meubles, etc.), mentionnez la garantie légale de conformité : deux ans au minimum. Si vous avez un numéro de TVA intracommunautaire, il figure lui aussi sur la facture.
Délais de paiement et pénalités
- Par défaut, le client professionnel paie dans les 30 jours suivant l’exécution de la prestation ou la livraison, sauf accord différent.
- Vous pouvez convenir d’un délai plus long, dans la limite légale de 60 jours à compter de la date de facture ou de 45 jours fin de mois.
- Les pénalités ne peuvent pas être inférieures à trois fois le taux d’intérêt légal. Si le contrat ne prévoit rien, c’est le taux BCE majoré de 10 points qui s’applique.
- L’indemnité de 40 € est due dès le premier jour de retard, une fois par facture. Elle ne s’applique pas aux particuliers.
Avec un particulier, le délai de paiement est celui que vous avez convenu ; le plus souvent, il paie tout de suite. L’indemnité forfaitaire de 40 € ne lui est pas applicable.
Client établi dans un autre pays de l’UE
Pour une prestation de services fournie à une entreprise d’un autre État membre :
- la facture est établie HT, avec la même mention « TVA non applicable, art. 293 B du CGI » et la mention « Autoliquidation » : la TVA est due par le client dans son pays (article 242 nonies A de l’annexe II au CGI) ;
- il vous faut un numéro de TVA intracommunautaire, même sans collecter de TVA. Il n’est pas attribué automatiquement aux micro-entrepreneurs : demandez-le à votre service des impôts des entreprises (SIE) par la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. Il figure sur la facture, avec le numéro de TVA du client ;
- chaque mois où vous avez réalisé une telle prestation, vous déposez une DES auprès de la douane — pas à pas dans notre guide de la DES.
Client hors UE : la facture est établie de la même façon, sans TVA, et aucune DES n’est à déposer.
Corriger une erreur

À éviterRouvrir l’ancien fichier, corriger le montant et le renvoyer sous le même numéro. Supprimer la facture et en émettre une autre avec le même numéro n’est pas permis non plus : la numérotation aurait un trou ou un doublon.
La bonne méthodeLa facture n’est pas encore payée : émettez-en une nouvelle au numéro suivant avec la mention « annule et remplace la facture n° … ». Elle est déjà payée : émettez une facture d’avoir (remboursement ou réduction du montant) au numéro suivant, qui fait référence à la facture d’origine.
Erreurs fréquentes et amendes
- De la TVA sur une facture en franchise. Si vous écrivez « TVA 20 % », vous devez cette TVA au Trésor, et votre client ne peut pas la déduire.
- Pas de mention EI après le nom.
- Des trous dans la numérotation, par exemple après une facture supprimée.
- Pas de ligne sur l’escompte ou sur les 40 € sur une facture à un professionnel.
Les amendes diffèrent, car les mentions relèvent de deux codes. Une mention fiscale omise ou inexacte (numéro, dates, parties, montants, mention de TVA) coûte 15 €, sans dépasser le quart du montant de la facture ; la première infraction sur l’année en cours et les trois précédentes n’est pas sanctionnée si vous la corrigez spontanément ou dans les 30 jours suivant une demande de l’administration. Oublier les lignes 9 à 12 sur une facture à un professionnel, ou ne pas facturer du tout, relève du Code de commerce : jusqu’à 75 000 € d’amende pour un entrepreneur individuel.
Conservation et registres
- Les factures se conservent 10 ans, sur papier ou en version électronique.
- Le livre des recettes est obligatoire pour tous les micro-entrepreneurs : date, client, montant, mode de paiement, numéro de facture. Un tableur suffit, ou un logiciel de facturation qui le tient à votre place.
- Le registre des achats — si vous vendez des marchandises ou louez des logements.
- Le total du livre des recettes correspond à ce que vous déclarez à l’Urssaf ; l’espace en ligne est détaillé dans notre guide Urssaf.
Devis et facture : deux documents différents
Le devis est une proposition faite avant le travail, la facture un document émis après. Le devis engage le client une fois signé avec la mention « bon pour accord ». Il est obligatoire pour certains travaux : bâtiment et rénovation, déménagement, services à la personne (ménage, garde d’enfants, aide à domicile) à partir de 100 € par mois, entre autres. L’absence d’un devis obligatoire peut coûter jusqu’à 3 000 € d’amende. Factures et devis suivent des numérotations distinctes.
Ce qui change en 2027
- À partir du 1er janvier 2027, les règles de TVA passent dans le nouveau code (CIBS), et l’article sur la franchise change de numéro. Vous pourrez garder la mention « art. 293 B du CGI » sur vos factures jusqu’au 30 juin 2028 : inutile de refaire votre modèle dans l’urgence. Service-public affiche encore les anciennes dates (1er septembre 2026 et 31 décembre 2027) : elles ont été repoussées en juillet 2026, les dates à jour figurent dans le BOFiP.
- Dès à présent : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques — il faut pour cela une plateforme agréée.
- À partir du 1er septembre 2027, les factures aux clients professionnels en France s’émettent uniquement au format électronique, via une plateforme agréée, avec de nouvelles mentions : SIREN du client, adresse de livraison, nature de l’opération. Tous les détails dans notre article sur la facture électronique.
Les autres pièges qui guettent un micro-entrepreneur sont réunis dans notre guide des mauvaises surprises.
Informations à jour au 14 octobre 2026. Sources : service-public, règles de facturation (vérifié le 7 août 2026) ; mentions obligatoires ; délais de paiement ; prestations à un client de l’UE ; livre des recettes ; article 242 nonies A de l’annexe II et article 1737 du CGI ; articles L441-9, L441-10, D441-5 et R526-27 du Code de commerce ; BOFiP sur le passage au CIBS.
Un modèle de facture adapté à votre activité ?
Dites-moi ce que vous faites et qui sont vos clients. Je vous aide à bâtir votre modèle de facture et à choisir un logiciel qui gère la numérotation et le livre des recettes.
Envie de faire le point sur votre situation ?
Le mentorat couvre tout le parcours : de l’immatriculation aux déclarations et au choix des outils.
À lire aussi
Guide : les mauvaises surprises du micro-entrepreneur — 10 choses que l’on découvre trop tard
DES en douane pour un client de l’UE, CFE sans courrier papier, TVA à autoliquider sur Google Ads, amende sur une déclaration à zéro : dix obligations que l’on découvre trop tard.
Facture électronique : dès le 1er septembre 2027, les micro-entrepreneurs devront aussi en émettre. Que faire d’ici là ?
Au 1er septembre 2027, les micro-entrepreneurs passent à la facture électronique et transmettent leurs ventes, même en franchise. Plan d’action et amendes.
DES : comment déclarer ses prestations de services vers l’UE à la douane
Qui doit déclarer la DES pour des clients professionnels dans l’UE, comment s’inscrire sur douane.gouv.fr et déposer sa déclaration — étape par étape, captures à l’appui.