
Facture électronique : dès le 1er septembre 2027, les micro-entrepreneurs devront aussi en émettre. Que faire d’ici là ?
Depuis le 1er septembre 2026, toutes les entreprises en France doivent pouvoir recevoir des factures électroniques. Un an plus tard, le 1er septembre 2027, arrive le second volet de la réforme : les micro-entrepreneurs commencent à en émettre et à transmettre leurs données de vente à l’administration fiscale. Ce qui va changer dans votre quotidien, les sanctions prévues et ce qu’il faut faire dans les 11 mois qui restent pour ne pas tout régler la dernière semaine d’août.
Article d’actualité : il explique les règles et les délais, il ne remplace pas un conseil fiscal ou comptable. Vérifié sur service-public.gouv.fr, le BOFiP et Légifrance le 16 octobre 2026 ; les liens sont en fin d’article.
Où en est-on

- La réception est déjà obligatoire. Depuis le 1er septembre 2026, toute entreprise, y compris en micro et en franchise en base de TVA, doit disposer d’une plateforme pour recevoir les factures électroniques. Pour la choisir, consultez notre article de septembre.
- Pas de sanction en 2026. Le ministre l’a annoncé le 1er septembre : aucune sanction ne sera appliquée en 2026. Ce n’est pas un report : l’obligation de réception s’applique déjà. À partir de janvier 2027, l’administration peut vous mettre en demeure de choisir une plateforme, puis vous sanctionner si vous ne l’avez pas fait dans les 3 mois. La promesse « pas de sanction en 2026 » est un engagement du ministre, pas une règle inscrite dans la loi.
- L’échéance du 1er septembre 2027 tient. Elle est inscrite dans la loi (loi de finances pour 2024, article 91) et reprise par le BOFiP du 30 septembre 2026. Une proposition de loi instaurant un moratoire pour les micro-entrepreneurs et les petites entreprises (n° 3135) a été déposée à l’Assemblée nationale, mais elle n’a pas été adoptée. Mieux vaut s’organiser comme si la date ne bougeait pas.
Ce qui change au 1er septembre 2027
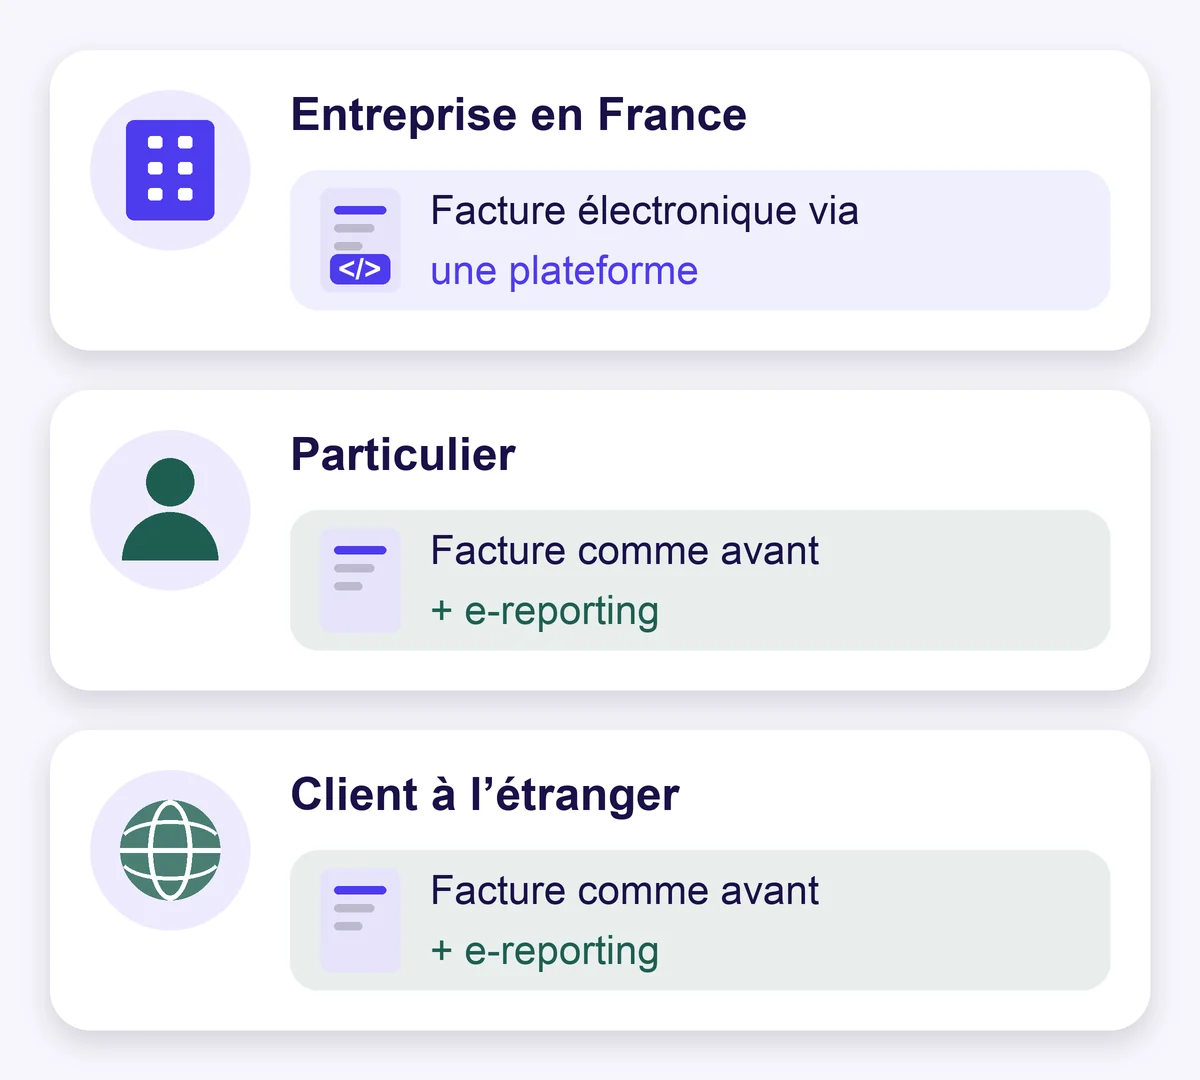
Tout dépend de votre client.
Client professionnel en France
- Une société ou un autre entrepreneur, micro compris
- Facture uniquement électronique, via une plateforme
- Un PDF envoyé par e-mail n’est plus une facture
Client particulier
- Facture comme aujourd’hui
- Plus la transmission des données de vente tous les deux mois (en franchise)
Client à l’étranger
- Facture comme aujourd’hui
- Plus la transmission des données de vente tous les deux mois (en franchise)
Ce qu’est une facture électronique. Ni un PDF ni un scan, mais un fichier dans un format structuré (UBL, CII ou Factur-X — un PDF qui embarque ces mêmes données structurées), envoyé au client via une plateforme agréée. Votre client, lui, continue de voir un document familier. Vous n’avez pas à fabriquer ce fichier vous-même : la plateforme ou le logiciel de facturation qui y est connecté s’en charge.
Ce qu’est le e-reporting. C’est la transmission à l’administration des données de vente qui ne passent pas par une facture électronique : ventes aux particuliers et aux clients étrangers. Pour les particuliers, on transmet non pas la facture mais un récapitulatif journalier (montants par taux et dates) ; pour les entreprises étrangères, les données de chaque facture. En franchise en base de TVA, la transmission a lieu tous les deux mois, et s’il n’y a eu aucune vente de ce type, il n’y a rien à transmettre. C’est en général la plateforme qui s’en occupe, pour les factures émises chez elle. Faut-il en plus transmettre les données d’encaissement des prestations de services ? Les textes ne le disent pas clairement pour la franchise : renseignez-vous auprès de votre plateforme.
Le e-reporting ne remplace pas la déclaration de chiffre d’affaires à l’Urssaf : ce sont deux obligations distinctes.
Quels que soient vos clients : si vous achetez des services à des entreprises étrangères — publicité Google ou Meta, services en ligne étrangers —, les données de ces achats sont aussi transmises. Pourquoi ces achats intéressent l’administration fiscale : lisez notre guide des mauvaises surprises du micro-entrepreneur, point 2.
Questions fréquentes
- Votre client est une mairie, une école ou un autre organisme public. La facture électronique y est obligatoire depuis longtemps, via Chorus Pro. Rien ne change.
- Votre client est une association. Si elle n’exerce pas d’activité soumise à la TVA (non assujettie), elle n’est pas une entreprise au sens de la réforme : vous la facturez comme un particulier et les données passent par le e-reporting. Si elle est en franchise en base (assujettie mais dispensée de paiement), la facture est électronique, comme pour une entreprise.
- Votre activité est exonérée de TVA par la loi (une partie des activités de santé, d’enseignement, etc., articles 261 à 261 E du CGI) : ces opérations sont hors réforme, ni facture électronique ni e-reporting. La franchise en base, c’est autre chose : elle ne vous exonère pas.
- Votre client professionnel ne connaît pas son SIREN. Retrouvez-le par son nom sur annuaire-entreprises.data.gouv.fr, l’annuaire public et gratuit des entreprises.
- Une facture d’acompte à un client professionnel en France est elle aussi électronique.
Nouvelles mentions sur la facture
À partir du 1er septembre 2027, quatre nouvelles mentions apparaissent sur les factures des micro-entrepreneurs. Les logiciels ajouteront les champs, mais les informations sont à rassembler dès maintenant :
- Le SIREN du client, à neuf chiffres. Sans lui, la facture électronique ne trouve pas son destinataire. Collectez dès aujourd’hui ceux de vos clients réguliers.
- L’adresse de livraison, si elle diffère de l’adresse du client.
- La nature de l’opération : livraison de biens, prestation de services ou les deux.
- La mention « option pour le paiement de la taxe d’après les débits », uniquement si vous êtes redevable de la TVA et avez choisi cette option. En franchise, vous n’êtes pas concerné.
À noter : au 1er janvier 2027, les règles de TVA quittent le CGI pour le code des impositions sur les biens et services (CIBS), en vigueur depuis 2022. La mention habituelle « TVA non applicable, art. 293 B du CGI » reste admise sur les factures jusqu’au 30 juin 2028 : inutile de refaire votre modèle dans l’urgence.
Sanctions
| Manquement | Amende |
|---|---|
| Facture à un client professionnel émise hors format électronique | 50 € par facture, dans la limite de 15 000 € par an |
| Données de vente (e-reporting) non transmises | 250 € par transmission, dans la limite de 15 000 € par an (rédaction en vigueur au 1er janvier 2027 ; 500 € en 2026) |
| Pas de plateforme de réception | mise en demeure et 3 mois pour régulariser → 500 € ; nouvelle mise en demeure → 1 000 € par nouvelle période de 3 mois |
Le premier manquement sur les factures ou le e-reporting n’est pas sanctionné s’il n’y en a pas eu d’autre dans l’année et les trois années précédentes et que vous l’avez corrigé spontanément ou dans les 30 jours suivant la demande de l’administration. Cette tolérance ne vaut pas pour l’absence de plateforme de réception : l’amende tombe si vous n’avez pas répondu à la mise en demeure dans les 3 mois. La loi de finances pour 2026 a porté l’amende par facture de 15 € à 50 €. Elle a aussi porté celle sur les données à 500 €, mais à compter du 1er janvier 2027, après le transfert des règles de TVA dans un autre code, le texte indique de nouveau 250 € — la loi de finances pour 2027 pourrait corriger ce point, nous suivons le sujet.
Votre plan sur 11 mois
- Avant fin 2026 : une plateforme de réception. Si vous ne l’avez pas encore choisie, faites-le maintenant : c’est obligatoire depuis septembre, et l’année sans sanction se termine le 31 décembre. Comment choisir : lisez notre article de septembre.
- Vérifiez que votre plateforme sait émettre des factures et faire le e-reporting. En 2026, certains services ne proposaient encore que la réception. Vous pouvez changer de plateforme à tout moment : la bascule prend jusqu’à 15 jours ouvrés après l’accord de l’ancienne plateforme, prévoyez donc un mois — et pas en août 2027.
- Hiver 2027 : récupérez le SIREN de vos clients professionnels réguliers et répartissez vos clients en trois groupes : entreprises en France, particuliers, clients à l’étranger.
- Printemps 2027 : passez votre facturation sur la plateforme ou sur un logiciel qui y est connecté. Facturez-y aussi les particuliers : le e-reporting se fera tout seul.
- Été 2027 : émettez une facture électronique test à un client professionnel que vous connaissez bien et vérifiez qu’elle est bien arrivée.
- 1er septembre 2027 : uniquement des factures électroniques pour les clients professionnels en France. Fini le PDF par e-mail.
Pour vos questions sur la réforme : la ligne de l’administration fiscale au 0 806 807 807 (service gratuit, prix d’un appel). Les autres obligations faciles à oublier sont dans notre guide des mauvaises surprises du micro-entrepreneur.
Informations à jour au 16 octobre 2026. Sources : service-public, facture électronique (page vérifiée par l’administration le 7 août 2026) ; service-public, actualité sur le calendrier ; mentions obligatoires sur une facture ; arrêté du 27 juillet 2026 (formats et dates) ; BOFiP, e-reporting ; article 1737 et article 1788 D du CGI (amendes) ; communiqué du ministère du 1er septembre 2026 ; proposition de loi n° 3135. Le calendrier de la réforme a déjà été décalé : vérifiez les sources officielles avant d’agir.
Vous ne savez pas par où commencer ?
Dites-moi à qui vous facturez et combien de factures vous émettez par mois. Je vous dirai quoi vérifier sur votre plateforme et comment y basculer vos clients avant septembre 2027.
Envie de faire le point sur votre situation ?
Le mentorat couvre tout le parcours : de l’immatriculation aux déclarations et au choix des outils.
À lire aussi
Facture électronique : à partir du 1er septembre 2026, tout le monde doit pouvoir la recevoir, y compris les micro-entrepreneurs
Dès le 1er septembre 2026, toutes les entreprises en France doivent pouvoir recevoir des factures électroniques. Le PPF n’est plus une option gratuite : quelles plateformes agréées choisir.
Guide : les mauvaises surprises du micro-entrepreneur — 10 choses que l’on découvre trop tard
DES en douane pour un client de l’UE, CFE sans courrier papier, TVA à autoliquider sur Google Ads, amende sur une déclaration à zéro : dix obligations que l’on découvre trop tard.
CFE 2026 : combien paie un micro-entrepreneur et comment vérifier son avis
CFE 2026 : de quoi dépend le montant, base minimum selon le chiffre d’affaires, exonérations, paiement avant le 15 décembre et vérification de l’avis.