
Електронний рахунок: з 1 вересня 2027 виставлятимуть і мікропідприємці. Що зробити заздалегідь
З 1 вересня 2026 року всі підприємства у Франції зобов’язані приймати електронні рахунки. Рівно за рік, 1 вересня 2027-го, настає друга частина реформи: мікропідприємці починають їх виставляти й передавати до податкової дані про продажі. Розбираємо, що зміниться у вашій роботі, які штрафи передбачено і що зробити за 11 місяців, що залишилися, щоб не розбиратися з цим в останній тиждень серпня.
Це новинний матеріал. Він пояснює правила й строки і не є податковою чи бухгалтерською консультацією. Звірено з service-public.gouv.fr, BOFiP і Légifrance 16 жовтня 2026 року, посилання — наприкінці.
Де ми зараз

- Приймання вже обов’язкове. З 1 вересня 2026 року кожне підприємство, зокрема мікро й ті, хто не сплачує ПДВ (franchise en base), зобов’язане мати платформу для отримання електронних рахунків. Як її обрати — у нашій вересневій новині.
- У 2026 році без штрафів. Міністр оголосив 1 вересня: у 2026 році санкцій не застосовуватимуть. Це не перенесення: обов’язок приймати рахунки вже діє. З січня 2027 року податкова може вимагати підключитися до платформи, а якщо цього не зробити за 3 місяці, — оштрафувати. Обіцянка «без штрафів у 2026» — заява міністра, а не норма закону.
- Строк 1 вересня 2027 року чинний. Його закріплено в законі (закон про бюджет на 2024 рік, стаття 91) і повторено в роз’ясненнях податкової (BOFiP від 30 вересня 2026 року). У Національних зборах внесено законопроєкт про мораторій для мікропідприємців і малого бізнесу (№ 3135), але його не ухвалено. Плануйте так, ніби строк не зсунеться.
Що зміниться 1 вересня 2027
Усе залежить від того, кому ви виставляєте рахунок.
Клієнт — бізнес у Франції
- Компанія або інший підприємець, зокрема мікро
- Рахунок — лише електронний, через платформу
- PDF електронною поштою більше не вважається рахунком
Клієнт — приватна особа
- Рахунок можна оформлювати, як і раніше
- Плюс дані про продажі до податкової раз на два місяці (на франшизі)
Клієнт за кордоном
- Рахунок можна оформлювати, як і раніше
- Плюс дані про продажі до податкової раз на два місяці (на франшизі)
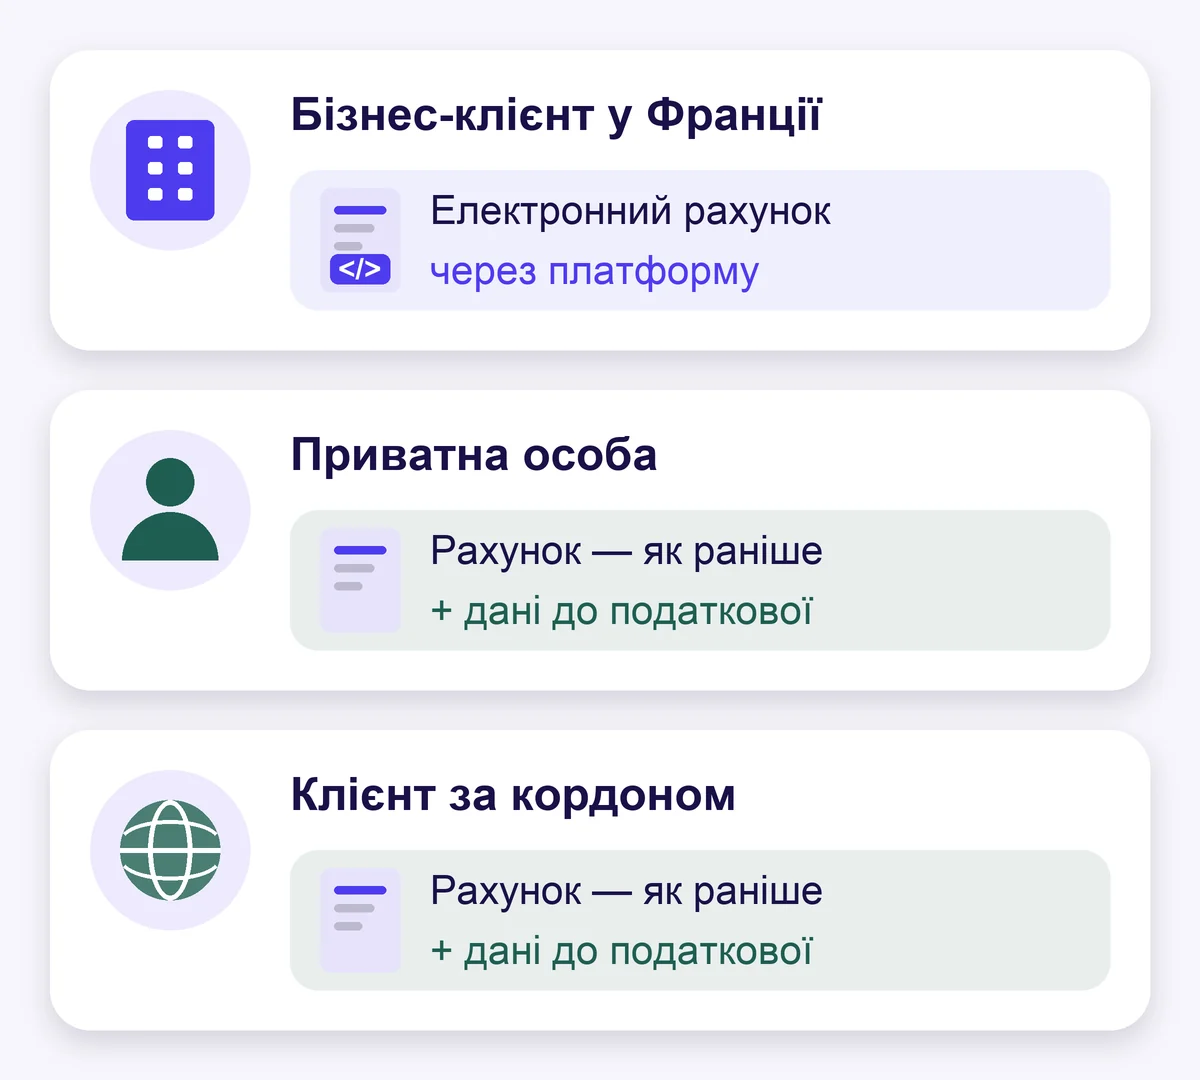
Що таке електронний рахунок. Це не PDF і не скан, а файл у машинозчитуваному форматі (UBL, CII або Factur-X — PDF, усередині якого ті самі дані), який надходить клієнтові через акредитовану платформу (plateforme agréée). Клієнт, як і раніше, бачить звичний документ. Робити файл вручну не потрібно: його формує платформа або програма для рахунків, підключена до неї.
Що таке e-reporting. Це передання до податкової даних про продажі, які не проходять через електронний рахунок: приватним особам і клієнтам за кордоном. Щодо продажів приватним особам передають не сам рахунок, а зведення за день: суми за ставками й дати; щодо іноземних компаній — дані кожного рахунку. Якщо ви не сплачуєте ПДВ (franchise en base), дані передають раз на два місяці, а якщо таких продажів не було, нічого передавати не треба. Зазвичай це робить та сама платформа — за рахунками, які ви в ній виставили. Чи треба додатково передавати дані про отримані оплати за послуги, офіційні тексти щодо франшизи однозначної відповіді не дають: уточніть у своєї платформи.
E-reporting не замінює декларацію обороту в URSSAF. Це два різні обов’язки, і один не скасовує іншого.
Незалежно від клієнтів: якщо ви купуєте послуги в іноземних компаній — рекламу в Google чи Meta, закордонні онлайн-сервіси, — дані про ці покупки теж передаються. Чому такі покупки взагалі стосуються податкової, — у посібнику про сюрпризи мікропідприємця, пункт 2.
Часті запитання
- Клієнт — мерія, школа чи інша державна установа. Для них електронні рахунки давно обов’язкові, через державний портал Chorus Pro. Тут нічого не змінюється.
- Клієнт — асоціація. Якщо вона не веде діяльності, що оподатковується ПДВ (non assujettie), для реформи вона не підприємство: рахунок оформлюєте, як приватній особі, а дані йдуть через e-reporting. Якщо ж асоціація працює на франшизі (звільнена від сплати, але є платником ПДВ), рахунок — електронний, як підприємству.
- Вашу діяльність звільнено від ПДВ за законом (частина медицини, навчання тощо, статті 261–261 E Податкового кодексу) — такі операції до реформи не входять: ні електронного рахунку, ні e-reporting. Франшиза (franchise en base) — це інше: вона операцій не звільняє.
- Клієнт-підприємство не знає свого SIREN. Знайдіть його за назвою на annuaire-entreprises.data.gouv.fr — це безкоштовний державний довідник.
- Рахунок на аванс (acompte) бізнес-клієнтові у Франції — теж електронний.
Нові рядки в рахунку
З 1 вересня 2027 року в рахунку мікропідприємця з’являються чотири нові обов’язкові позначки. Програми для рахунків додадуть поля самі, але дані для них треба зібрати заздалегідь:
- SIREN клієнта — дев’ятизначний номер підприємства. Без нього електронний рахунок не знайде адресата. Збирайте номери постійних клієнтів уже зараз.
- Адреса доставки, якщо вона відрізняється від адреси клієнта.
- Характер операції: товари, послуги або те й інше.
- Позначка «option pour le paiement de la taxe d’après les débits» — лише якщо ви сплачуєте ПДВ і обрали таку опцію. На франшизі це вас не стосується.
Принагідно: з 1 січня 2027 року правила ПДВ переїжджають із Податкового кодексу (CGI) до кодексу податків на товари й послуги (CIBS), який діє з 2022 року. Звичну фразу «TVA non applicable, art. 293 B du CGI» у рахунках можна залишати до 30 червня 2028 року — переробляти шаблон поспіхом не потрібно.
Штрафи
| Порушення | Штраф |
|---|---|
| Рахунок бізнес-клієнтові виставлено не електронно | 50 € за рахунок, до 15 000 € на рік |
| Дані про продажі (e-reporting) не передано | 250 € за кожне передання, до 15 000 € на рік (у редакції з 1 січня 2027 року; у 2026-му було 500 €) |
| Немає платформи для приймання рахунків | вимога й 3 місяці на виправлення → 500 €; повторна вимога → 1 000 € за кожні наступні 3 місяці |
За перше порушення щодо рахунків і e-reporting не штрафують, якщо інших не було цього року й трьох попередніх і ви виправили помилку самі або протягом 30 днів після запиту податкової. На відсутність платформи для приймання це правило не поширюється: там штрафують, якщо не виконали вимогу податкової за 3 місяці. Штраф за рахунок законом про бюджет на 2026 рік підняли з 15 € до 50 €. Штраф за дані тим самим законом підняли до 500 €, але з 1 січня 2027 року, після перенесення правил ПДВ до іншого кодексу, у тексті знову стоїть 250 € — можливо, це виправлять законом про бюджет на 2027 рік, ми стежимо.
План на 11 місяців
- До кінця 2026 року: платформа для приймання. Якщо ви її ще не обрали, зробіть це зараз — це обов’язково з вересня, а рік без штрафів закінчується 31 грудня. Як обрати — у вересневій новині.
- Перевірте, чи платформа вміє виставляти рахунки й робити e-reporting. Частина сервісів на 2026 рік налаштувала лише приймання. Змінити платформу можна будь-коли: перемикання триває до 15 робочих днів після згоди попередньої платформи, тож закладайте місяць — і не в серпні 2027-го.
- Зима 2027: зберіть SIREN постійних клієнтів-підприємств і розділіть клієнтів на три групи: бізнес у Франції, приватні особи, закордонні.
- Весна 2027: перенесіть виставлення рахунків у платформу або в програму, підключену до неї. Рахунки приватним особам теж зручніше виставляти там — тоді дані для e-reporting зберуться самі.
- Літо 2027: виставте пробний електронний рахунок знайомому клієнтові-підприємству й перевірте, що він дійшов.
- 1 вересня 2027: лише електронні рахунки бізнес-клієнтам у Франції. PDF електронною поштою — більше не можна.
Запитання щодо реформи приймає лінія податкової 0 806 807 807 (послуга безкоштовна, дзвінок — за звичайним тарифом). Інші обов’язки, які легко пропустити, — у посібнику про сюрпризи мікропідприємця.
Інформація актуальна на 16 жовтня 2026 року. Джерела: service-public, електронний рахунок (перевірено відомством 7 серпня 2026); service-public, новина про строки; обов’язкові позначки в рахунку; наказ від 27 липня 2026 (формати й дати); BOFiP, e-reporting; стаття 1737 і стаття 1788 D Податкового кодексу (штрафи); комюніке міністерства від 1 вересня 2026; законопроєкт № 3135. Строки реформи вже переносили — перш ніж діяти, звіряйтеся з офіційними джерелами.
Не знаєте, з чого почати?
Напишіть, кому і скільки рахунків ви виставляєте на місяць. Підкажу, що перевірити у вашій платформі та як перенести клієнтів до вересня 2027 року.
Розібрати вашу ситуацію цілком?
Наставництво розбирає весь шлях: від реєстрації до звітності й вибору інструментів.
Читайте також
Електронний рахунок: з 1 вересня 2026 приймати зобов’язані всі, включно з micro-entrepreneur
З 1 вересня 2026 всі у Франції зобов'язані приймати електронні рахунки. Безкоштовного державного варіанту немає: PPF став лише довідником. Які платформи акредитовані.
Гід: сюрпризи мікропідприємця — 10 речей, про які дізнаються надто пізно
Декларація в митницю за клієнта з ЄС, CFE без паперового листа, ПДВ за рекламу Google, штраф за нульову декларацію: десять обовʼязків micro-entreprise, про які дізнаються пізно.
CFE у 2026 році: скільки заплатить мікропідприємець і як перевірити повідомлення
CFE 2026 у Франції: від чого залежить сума, база за оборотом, хто звільнений, оплата до 15 грудня і як перевірити повідомлення в кабінеті.