
CFE 2026 : combien paie un micro-entrepreneur et comment vérifier son avis
Depuis le 2 novembre, les avis de CFE 2026 (cotisation foncière des entreprises) sont en ligne dans l’espace professionnel sur impots.gouv.fr. Aucun courrier n’est envoyé, et pour beaucoup de micro-entrepreneurs c’est le premier impôt dont personne ne leur avait parlé. Voici de quoi dépend le montant, qui ne paie pas cette année, comment vérifier votre avis et que faire si la somme vous semble erronée.
Article d’actualité : il explique les règles, il ne remplace pas un conseil fiscal. Vérifié sur service-public.gouv.fr et impots.gouv.fr le 14 octobre 2026 ; les liens sont en fin d’article.
Êtes-vous redevable cette année ?
Vous ne payez pas en 2026
- Vous avez créé votre activité en 2026 (déposez le 1447-C-SD avant le 31 décembre)
- Votre chiffre d’affaires 2024 ne dépasse pas 5 000 € et vous n’avez pas de local
- Activité créée en 2025 et chiffre d’affaires 2025, ramené à 12 mois, inférieur ou égal à 5 000 €
- Votre activité est exonérée de droit (liste ci-dessous)
Vous payez moins
- Activité créée en 2025 : la base est réduite de moitié
Vous payez plein tarif
- Vous exercez depuis 2024 ou avant et votre chiffre d’affaires 2024 (ramené à 12 mois) dépasse 5 000 €
Le seuil de 5 000 € s’apprécie sur le chiffre d’affaires de l’avant-dernière année (2024 pour la CFE 2026) et, si vous avez créé en 2025, sur celui de 2025. L’exonération porte sur la cotisation minimum : si vous disposez d’un local, il reste imposé. Si votre année de création (2024 ou 2025) était incomplète, le chiffre d’affaires est ramené à 12 mois : 3 000 € encaissés en six mois, c’est 6 000 € par an pour l’administration, et l’exonération ne joue plus.
Les exonérations liées à l’activité ne dépendent en principe pas du chiffre d’affaires (sauf pour les VDI). Sont notamment exonérés : les graphistes dont l’activité se limite à la création d’œuvres graphiques (selon service-public, sous le statut d’artiste-auteur) ; les photographes auteurs (prise de vue et cession de droits sur leurs clichés) ; les professeurs qui donnent eux-mêmes des cours de matières enseignées dans les établissements scolaires ou d’arts d’agrément, chez eux, chez l’élève ou dans un local sans enseigne ; les peintres, sculpteurs et illustrateurs qui ne vendent que leurs propres œuvres ; les vendeurs à domicile indépendants (VDI) dont la rémunération ne dépasse pas 7 930 € par an. La liste complète figure aux articles 1457 et 1460 du CGI et sur service-public (lien en fin d’article). Si vous êtes dans cette liste et avez reçu un avis, vous pouvez déposer une réclamation.
Comment le montant est calculé
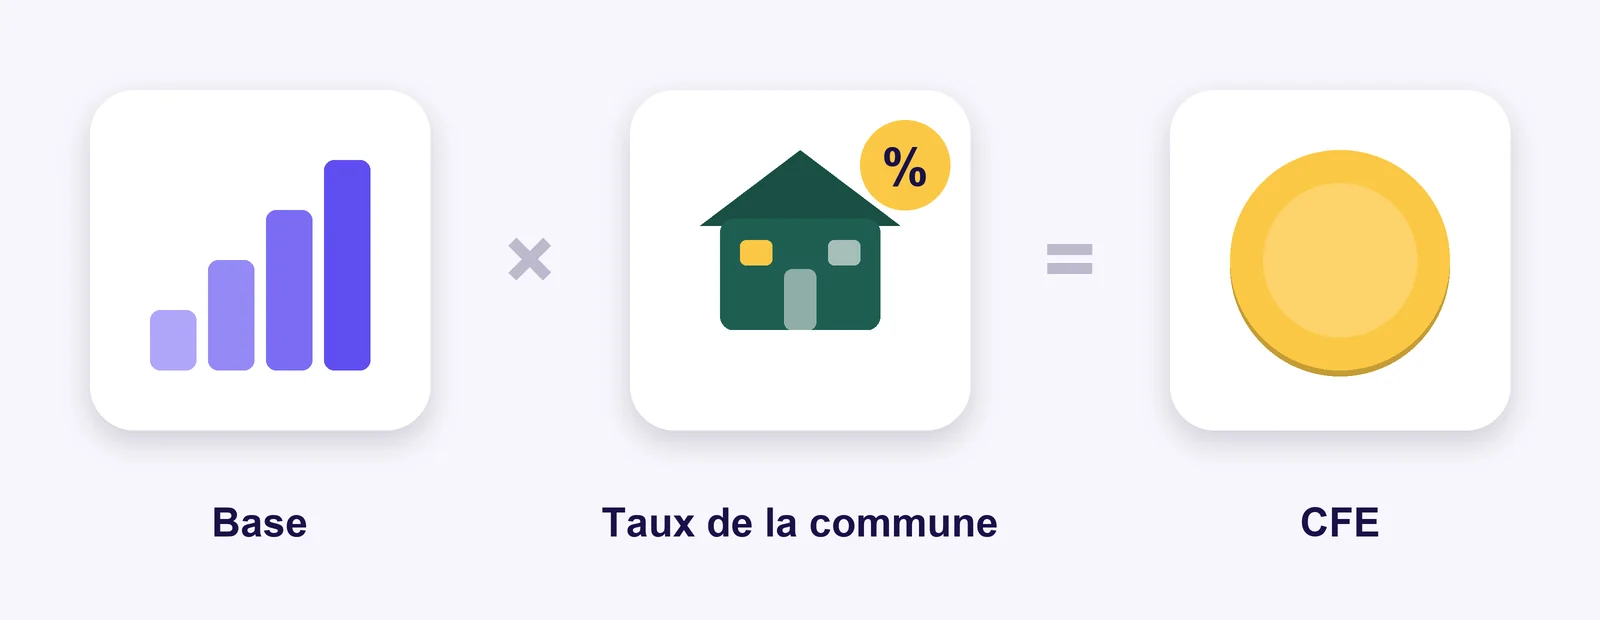
La base. La plupart des micro-entrepreneurs n’ont pas de local : ils travaillent chez eux ou chez leurs clients. La CFE est alors calculée sur la base minimum, que la commune fixe dans une fourchette qui dépend de votre chiffre d’affaires 2024 :
| Chiffre d’affaires 2024 (HT) | Base minimum 2026 |
|---|---|
| jusqu’à 10 000 € | de 250 à 597 € |
| 10 001 – 32 600 € | de 250 à 1 194 € |
| 32 601 – 100 000 € | de 250 à 2 509 € |
| 100 001 – 250 000 € | de 250 à 4 183 € |
Le taux. Il est voté par la commune (ou l’intercommunalité) et varie d’une ville à l’autre. C’est la commune où l’entreprise est établie qui compte : votre domicile ou votre adresse de domiciliation. Entreprise domiciliée à Paris mais vous habitez en banlieue ? C’est le taux parisien qui s’applique (voir notre guide de la domiciliation). L’avis indique la base, le taux et le montant de l’impôt, auxquels s’ajoutent de petits frais de gestion, eux aussi mentionnés. Si vous avez un local, la CFE est calculée sur sa valeur locative, sans pouvoir être inférieure à la base minimum du tableau : la note peut alors être plus élevée.
La taxe additionnelle CCI des commerçants micro-entrepreneurs (et celle de la CMA pour les artisans) est payée à l’Urssaf avec la déclaration de chiffre d’affaires : vous n’avez rien à régler à part.
Comment vérifier votre avis
- Trouvez-le dans votre espace professionnel sur impots.gouv.fr — pas dans l’espace particulier, ni dans l’espace Urssaf. En 2026, les avis ont été mis en ligne le 2 novembre. Pas encore d’espace professionnel ? Créez-le sur impots.gouv.fr avec votre SIREN. Le code d’activation est envoyé par courrier à l’adresse de l’entreprise : commencez maintenant : le courrier prend plusieurs jours et le paiement est dû le 15 décembre.
- Vérifiez la commune : ce doit être celle de l’adresse de l’entreprise au 1er janvier 2026 (domicile ou domiciliation). Vous avez déménagé avant cette date et l’impôt est calculé sur l’ancienne commune ? Vous pouvez faire une réclamation. Vous avez déménagé en cours d’année 2026 ? La CFE 2026 est bien due à l’ancienne adresse ; l’année du déménagement, déposez un 1447-C-SD pour la nouvelle.
- Vérifiez l’année de création. Activité créée en 2026 et vous avez reçu un avis ? L’administration n’a pas tenu compte de l’année de création. Adressez une réclamation à votre service des impôts des entreprises (SIE) via la messagerie sécurisée de votre espace, avec l’avis de situation au répertoire SIRENE indiquant la date de début d’activité. Cela ne remplace pas le formulaire 1447-C-SD : il se dépose à part auprès du SIE avant le 31 décembre, par courrier ou via la messagerie sécurisée de l’espace professionnel.
- Vérifiez le chiffre d’affaires. Si vous avez réalisé 5 000 € ou moins en 2024 (en 2025 si vous avez créé en 2025) et que la CFE vous est réclamée, écrivez au SIE via la messagerie sécurisée en joignant le relevé de vos déclarations de chiffre d’affaires tiré de votre espace Urssaf.
Une réclamation ne suspend pas le paiement : si le montant est contesté, payez dans les délais et demandez le remboursement — ou demandez expressément, dans la réclamation, le sursis de paiement jusqu’à la décision. Pour la CFE 2026, vous pouvez réclamer jusqu’au 31 décembre 2027.
Paiement : avant le 15 décembre
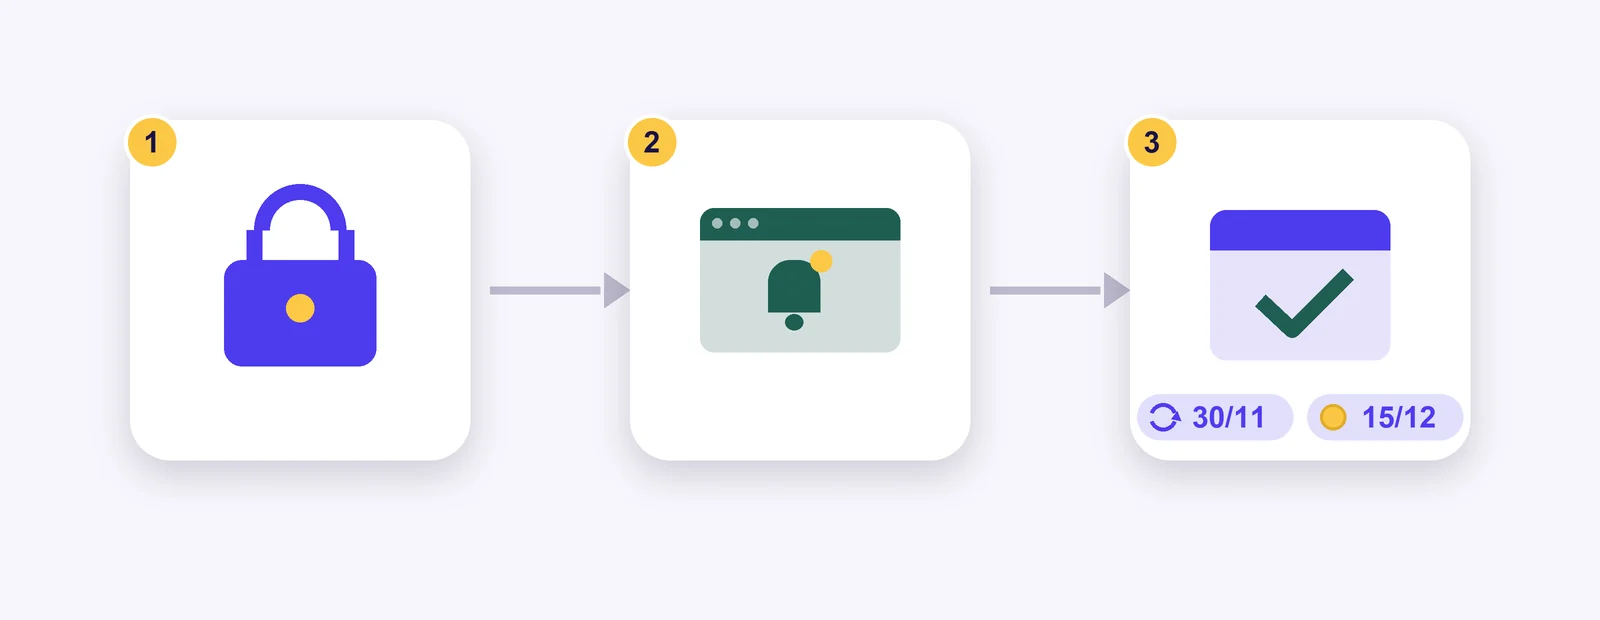
- Échéance : 15 décembre 2026 inclus, uniquement en ligne — depuis votre espace ou par prélèvement. Chèques et espèces ne sont pas acceptés. En cas de retard, une majoration de 5 % s’applique.
- Prélèvement à l’échéance (le montant est prélevé après le 15 décembre) : adhésion avant le 30 novembre dans votre espace ou au 0809 401 401.
- Prélèvement mensuel. Pour payer la CFE 2027 en plusieurs fois, adhérez dans votre espace avant le 15 décembre 2026 : dix prélèvements auront lieu du 15 janvier au 15 octobre, chacun égal à un dixième de la CFE de l’année précédente, avec une régularisation en décembre. Adhésion entre le 16 et le 31 décembre : les prélèvements commencent en février, avec un rattrapage pour janvier. Pratique si le montant est élevé.
Toutes les échéances de novembre sont réunies dans notre calendrier de novembre. Pourquoi la CFE prend si souvent les micro-entrepreneurs au dépourvu : lisez notre guide des mauvaises surprises du micro-entrepreneur, point 3.
Règles vérifiées le 16 octobre 2026 ; date de mise en ligne des avis et échéance de paiement vérifiées le 6 novembre 2026. Sources : service-public, CFE (page vérifiée par l’administration le 2 avril 2026, barème de la base 2026) ; impots.gouv.fr : avis de CFE 2026, mensualisation, délai de réclamation ; articles 1457 et 1460 du CGI (exonérations), article 1647 D du CGI (base minimum), articles 1731 et 1731 B (majoration de 5 %). Seul votre avis indique le montant exact.
Le montant de votre avis vous paraît étrange ?
Envoyez-moi votre avis sans données personnelles, avec votre date de création et votre chiffre d’affaires. Je vous dirai si une réclamation se justifie.
Envie de faire le point sur votre situation ?
Le mentorat couvre tout le parcours : de l’immatriculation aux déclarations et au choix des outils.
À lire aussi
Calendrier du micro-entrepreneur : que faire en novembre 2026
Novembre 2026 en micro-entreprise : DES au plus tard le 13, avis de CFE et prélèvement au plus tard le 30, déclaration d’octobre et échéances si vous avez créé en 2026.
Guide : les mauvaises surprises du micro-entrepreneur — 10 choses que l’on découvre trop tard
DES en douane pour un client de l’UE, CFE sans courrier papier, TVA à autoliquider sur Google Ads, amende sur une déclaration à zéro : dix obligations que l’on découvre trop tard.
Guide : la domiciliation — qui peut utiliser son adresse personnelle, et qui ne le peut pas
Qui peut domicilier son entreprise à son adresse personnelle, et qui a besoin d’une société de domiciliation : cinq solutions légales, la limite de 5 ans, l’agrément préfectoral, des prix réels.