
Перший рахунок мікропідприємця: зразок із 12 рядків і що з них обов’язкове
Перший клієнт погодився, роботу виконано — час виставляти рахунок. У Франції рахунок (facture) має обов’язкові рядки, і за кожен пропущений можуть оштрафувати. Розбираємо їх по черзі на зразку, пояснюємо, кому рахунок потрібен обов’язково, які строки оплати вказувати, як бути з клієнтом з іншої країни ЄС і як виправити помилку, не порушивши нумерацію.
Посібник пояснює правила й не замінює консультацію бухгалтера. Звірено з service-public.gouv.fr, Légifrance і BOFiP 14 жовтня 2026 року, посилання — наприкінці. Стосується мікропідприємців без ПДВ (franchise en base de TVA) — так працює більшість.
Кому рахунок потрібен обов’язково
Клієнт — бізнес
- Рахунок обов’язковий завжди, за кожен продаж і кожну послугу
- Виставити — одразу після поставки або завершення роботи
Приватна особа, послуги
- Обов’язковий, якщо сума понад 25 € з податками
- Менше — якщо клієнт попросить
Приватна особа, товари
- Якщо клієнт попросить
- Обов’язковий у продажу на відстані (інтернет-магазин)
Якщо ви регулярно працюєте з одним клієнтом, можна виставляти один зведений рахунок за місяць (facture récapitulative) — не пізніше останнього дня місяця. Навіть коли рахунок не обов’язковий, кожен продаж однаково записують до книги доходів (livre des recettes) — про неї нижче. Строк оплати зведеного рахунку — не більше 45 днів від дати виставлення.
Зразок: 12 рядків по черзі
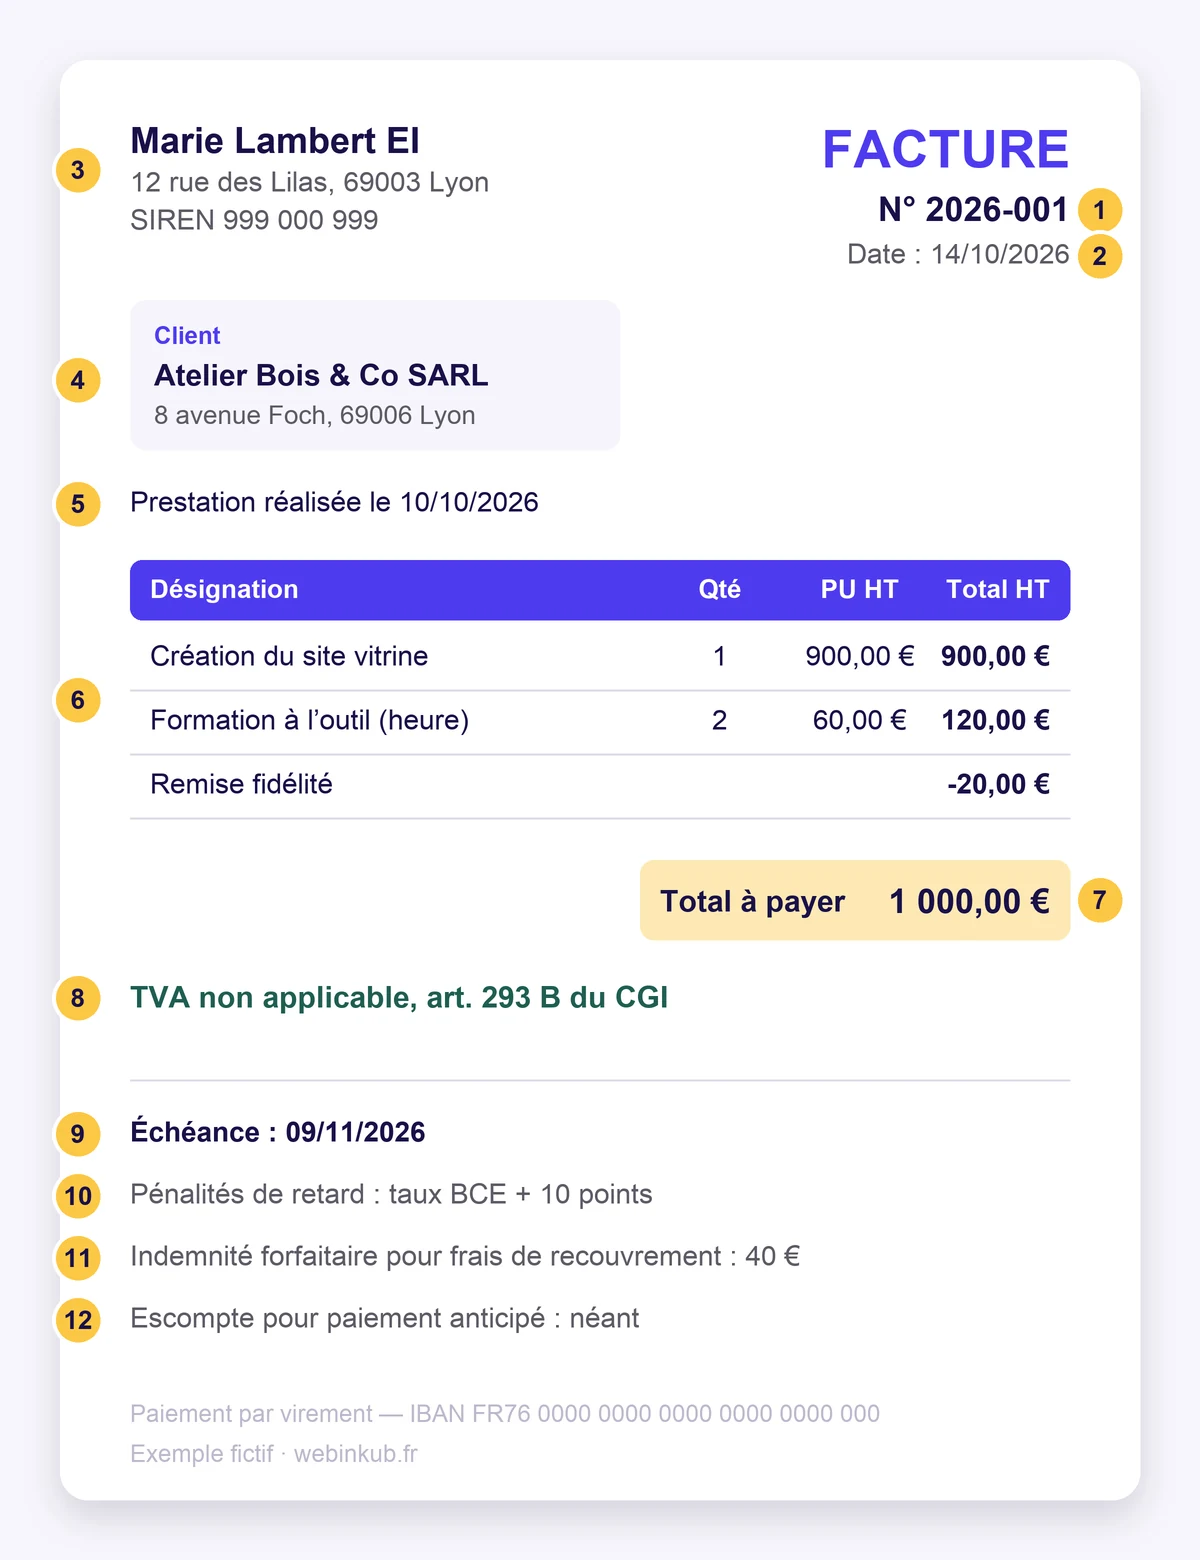
- Номер рахунку. Унікальний, за порядком, без пропусків: 2026-001, 2026-002… Номер із роком зручний, але нумерація однаково має йти без розривів. Окремі серії (наприклад, для двох видів діяльності або для рахунків на повернення: A2026-001) допустимі, якщо це виправдано вашою роботою.
- Дата виставлення.
- Ви: ім’я та прізвище з позначкою EI або «Entrepreneur individuel» (обов’язково з 15 травня 2022 року), адреса, номер SIREN — дев’ять цифр, номер вашого підприємства (SIRET — той самий SIREN плюс п’ять цифр адреси). Обидва є у витягу INSEE (avis de situation) і на annuaire-entreprises.data.gouv.fr. Якщо номер ще не надійшов, краще його дочекатися — зазвичай це від одного до чотирьох тижнів; на практиці пишуть «Siret en cours d’attribution». Якщо ви торгуєте й зареєстровані в торговому реєстрі, після SIREN додайте «RCS» і місто реєстру (greffe). Ремісники, для чиєї професії страхування обов’язкове, вказують його: страховика й територію покриття (для будівельників — décennale).
- Клієнт: ім’я або назва та адреса; адреса для рахунку, якщо вона інша. З 1 вересня 2027 року для клієнта-підприємства додасться його SIREN.
- Дата надання послуги або поставки, якщо вона не збігається з датою рахунку.
- Що продано: зрозумілий опис, кількість, ціна за одиницю без податків (PU HT; HT — без податків, TTC — з податками), знижки. Якщо клієнт дав номер замовлення (bon de commande), вкажіть його.
- Сума до сплати. У мікропідприємця без ПДВ сума без податків і підсумок збігаються — рядок «TVA» не пишіть узагалі.
- Фраза про ПДВ: «TVA non applicable, art. 293 B du CGI» — вона пояснює, чому в рахунку немає ПДВ.
- Строк оплати — конкретна дата (échéance).
- Пеня за прострочення (pénalités de retard) — ставка. Можна написати «taux BCE + 10 points»: це ставка за замовчуванням, у другому півріччі 2026 року — 12,40 %.
- 40 € за стягнення (indemnité forfaitaire pour frais de recouvrement) — лише в рахунках бізнес-клієнтам.
- Знижка за дострокову оплату. Якщо її немає, це однаково зазначають: «Escompte pour paiement anticipé : néant».
Рядки 9–12 — для рахунків бізнес-клієнтам. У рахунку приватній особі достатньо рядків 1–8; строк оплати можна вказати за бажанням, а пеню й 40 € не вказують. Банківські реквізити (IBAN) не обов’язкові, але з ними клієнтові простіше заплатити.
Продаєте товари приватним особам — для низки категорій (техніка, меблі тощо) додайте згадку про законну гарантію відповідності: щонайменше два роки. Номер ПДВ в ЄС (TVA intracommunautaire), якщо він у вас є, теж указують у рахунку.
Строки оплати й пеня
- За замовчуванням бізнес-клієнт платить протягом 30 днів після надання послуги або поставки — якщо ви не домовилися інакше.
- Про довший строк можна домовитися, але не більше 60 днів від дати рахунку або 45 днів «кінця місяця» (fin de mois) — це межа за законом.
- Пеня не може бути нижчою за потрійну законну ставку. Якщо в договорі про це нічого немає, діє ставка ЄЦБ плюс 10 пунктів.
- 40 € за стягнення належать з першого дня прострочення, один раз за кожен рахунок. Приватним особам їх не виставляють.
З приватними особами строк оплати — той, про який домовилися; зазвичай платять одразу. Фіксовані 40 € за стягнення до приватних клієнтів не застосовуються.
Клієнт в іншій країні ЄС
Якщо ви надаєте послугу компанії з іншої країни ЄС:
- рахунок виставляється без ПДВ, з тією самою фразою «TVA non applicable, art. 293 B du CGI» і позначкою «Autoliquidation» — ПДВ сплачує клієнт у своїй країні (стаття 242 nonies A додатка II до Податкового кодексу);
- потрібен номер ПДВ в ЄС (TVA intracommunautaire) — навіть якщо ви не сплачуєте ПДВ. Сам він не з’являється: його запитують у своїй податковій службі підприємств (SIE) через захищене листування професійного кабінету на impots.gouv.fr. Номер указують у рахунку разом із номером ПДВ клієнта;
- за кожен місяць, у якому була така послуга, до митниці подають декларацію DES — покроково в посібнику про DES.
Клієнт поза ЄС — рахунок виставляють так само, без ПДВ; DES не потрібна.
Як виправити помилку

Не можнаВідкрити старий файл, виправити суму й надіслати знову під тим самим номером. Видалити рахунок і виставити інший з тим самим номером — теж не можна: у нумерації з’явиться пропуск або дублікат.
МожнаРахунок ще не оплачено — виставте новий із наступним номером і позначкою «annule et remplace la facture n° …». Уже оплачено — виставте facture d’avoir (рахунок на повернення або зменшення суми) з наступним номером і посиланням на початковий рахунок.
Типові помилки й штрафи
- ПДВ у рахунку на франшизі. Якщо ви написали «TVA 20 %», цей ПДВ стає вашим боргом перед податковою, а клієнт не зможе його відрахувати.
- Немає позначки EI після імені.
- Пропуски в нумерації — наприклад, після видаленого рахунку.
- Немає рядка про знижку за дострокову оплату або про 40 € у рахунку бізнес-клієнтові.
Штрафи різні, бо ці рядки вимагають два різні кодекси. За пропущений або неправильний податковий рядок (номер, дати, сторони, суми, фраза про ПДВ) — 15 €, але не більше чверті суми рахунку; за перше таке порушення за поточний рік і три попередні, якщо ви виправили його самі або протягом 30 днів після запиту, не штрафують. Пропуск рядків 9–12 у рахунку бізнес-клієнтові або відсутність рахунку взагалі — порушення Торгового кодексу: штраф до 75 000 € для індивідуального підприємця.
Зберігання й облік
- Рахунки зберігають 10 років — паперові або електронні копії.
- Книга доходів (livre des recettes) обов’язкова для всіх мікропідприємців: дата, клієнт, сума, спосіб оплати, номер рахунку. Підійде таблиця або програма для рахунків, яка веде її сама.
- Реєстр закупівель (registre des achats) — якщо ви продаєте товари або здаєте житло.
- Сума в книзі доходів — це те, що ви декларуєте в URSSAF; як влаштований кабінет — у посібнику про URSSAF.
Кошторис (devis) — не те саме
Кошторис — пропозиція до роботи, рахунок — документ після. Кошторис стає обов’язковим для клієнта після підпису з позначкою «bon pour accord». Для частини робіт він обов’язковий за законом: будівництво й ремонт, переїзд, послуги вдома (services à la personne: прибирання, догляд за дітьми, допомога по господарству) від 100 € на місяць і деякі інші. Відсутність обов’язкового кошторису — штраф до 3 000 €. Номери рахунків і кошторисів — різні серії.
Що зміниться у 2027 році
- З 1 січня 2027 правила ПДВ переходять до нового кодексу (CIBS), і стаття про франшизу отримає новий номер. Звичну фразу «art. 293 B du CGI» у рахунках можна залишати до 30 червня 2028 року — переробляти шаблон поспіхом не треба. На service-public поки що вказано старі дати (1 вересня 2026 і 31 грудня 2027): їх перенесли в липні 2026 року, актуальні — у роз’ясненні BOFiP.
- Уже зараз, з 1 вересня 2026 року, отримувати електронні рахунки зобов’язані всі — для цього потрібна акредитована платформа.
- З 1 вересня 2027 рахунки бізнес-клієнтам у Франції виставляються лише в електронному форматі через акредитовану платформу, і додаються нові рядки: SIREN клієнта, адреса доставки, характер операції. Докладно — у новині про електронний рахунок.
Які ще несподіванки чекають на мікропідприємця — у посібнику про сюрпризи.
Інформація актуальна на 14 жовтня 2026 року. Джерела: service-public, правила виставлення рахунків (перевірено відомством 7 серпня 2026); обов’язкові згадки; строки оплати; послуги клієнтові в ЄС; книга доходів; стаття 242 nonies A додатка II і стаття 1737 Податкового кодексу; статті L441-9, L441-10, D441-5 і R526-27 Торгового кодексу; BOFiP про перехід на CIBS.
Хочете шаблон під себе?
Напишіть, чим займаєтеся і хто ваші клієнти. Допоможу скласти шаблон рахунку й обрати програму, яка сама веде нумерацію та книгу доходів.
Розібрати вашу ситуацію цілком?
Наставництво розбирає весь шлях: від реєстрації до звітності й вибору інструментів.
Читайте також
Гід: сюрпризи мікропідприємця — 10 речей, про які дізнаються надто пізно
Декларація в митницю за клієнта з ЄС, CFE без паперового листа, ПДВ за рекламу Google, штраф за нульову декларацію: десять обовʼязків micro-entreprise, про які дізнаються пізно.
Електронний рахунок: з 1 вересня 2027 виставлятимуть і мікропідприємці. Що зробити заздалегідь
З 1 вересня 2027 мікропідприємці у Франції виставляють рахунки компаніям лише електронно й передають дані про продажі. Штрафи й план.
DES: як подавати декларацію послуг ЄС до митниці
Хто зобов'язаний подавати DES при клієнтах-компаніях з ЄС, як зареєструватися на douane.gouv.fr і подати декларацію — покроково, зі скриншотами.