
Электронный счёт: с 1 сентября 2027 выставлять будут и микропредприниматели. Что сделать до этого
С 1 сентября 2026 года все предприятия во Франции обязаны принимать электронные счета. Ровно через год, 1 сентября 2027-го, наступает вторая часть реформы: микропредприниматели начинают их выставлять и передавать в налоговую данные о продажах. Разбираем, что изменится в вашей работе, что грозит за нарушения и что сделать за оставшиеся 11 месяцев, чтобы не разбираться в последнюю неделю августа.
Это новостной материал. Он объясняет правила и сроки и не является налоговой или бухгалтерской консультацией. Сверено с service-public.gouv.fr, BOFiP и Légifrance 16 октября 2026 года, ссылки — в конце.
Где мы сейчас

- Приём уже обязателен. С 1 сентября 2026 года у каждого предприятия, включая микро и тех, кто не платит НДС (franchise en base), должна быть платформа для получения электронных счетов. Как её выбрать — в нашей сентябрьской новости.
- В 2026 году без штрафов. Министр объявил 1 сентября: в 2026 году санкции применять не будут. Это не перенос: обязанность принимать счета уже действует. С января 2027 года налоговая может потребовать подключиться к платформе, а если за 3 месяца этого не сделать — оштрафовать. Обещание «без штрафов в 2026» — заявление министра, а не норма закона.
- Срок 1 сентября 2027 года действует. Он записан в законе (закон о бюджете на 2024 год, статья 91) и повторён в разъяснениях налоговой (BOFiP от 30 сентября 2026 года). В Национальном собрании внесён законопроект о моратории для микропредпринимателей и малого бизнеса (№ 3135), но он не принят. Планировать стоит так, будто срок не сдвинется.
Что изменится 1 сентября 2027
Всё зависит от того, кому вы выставляете счёт.
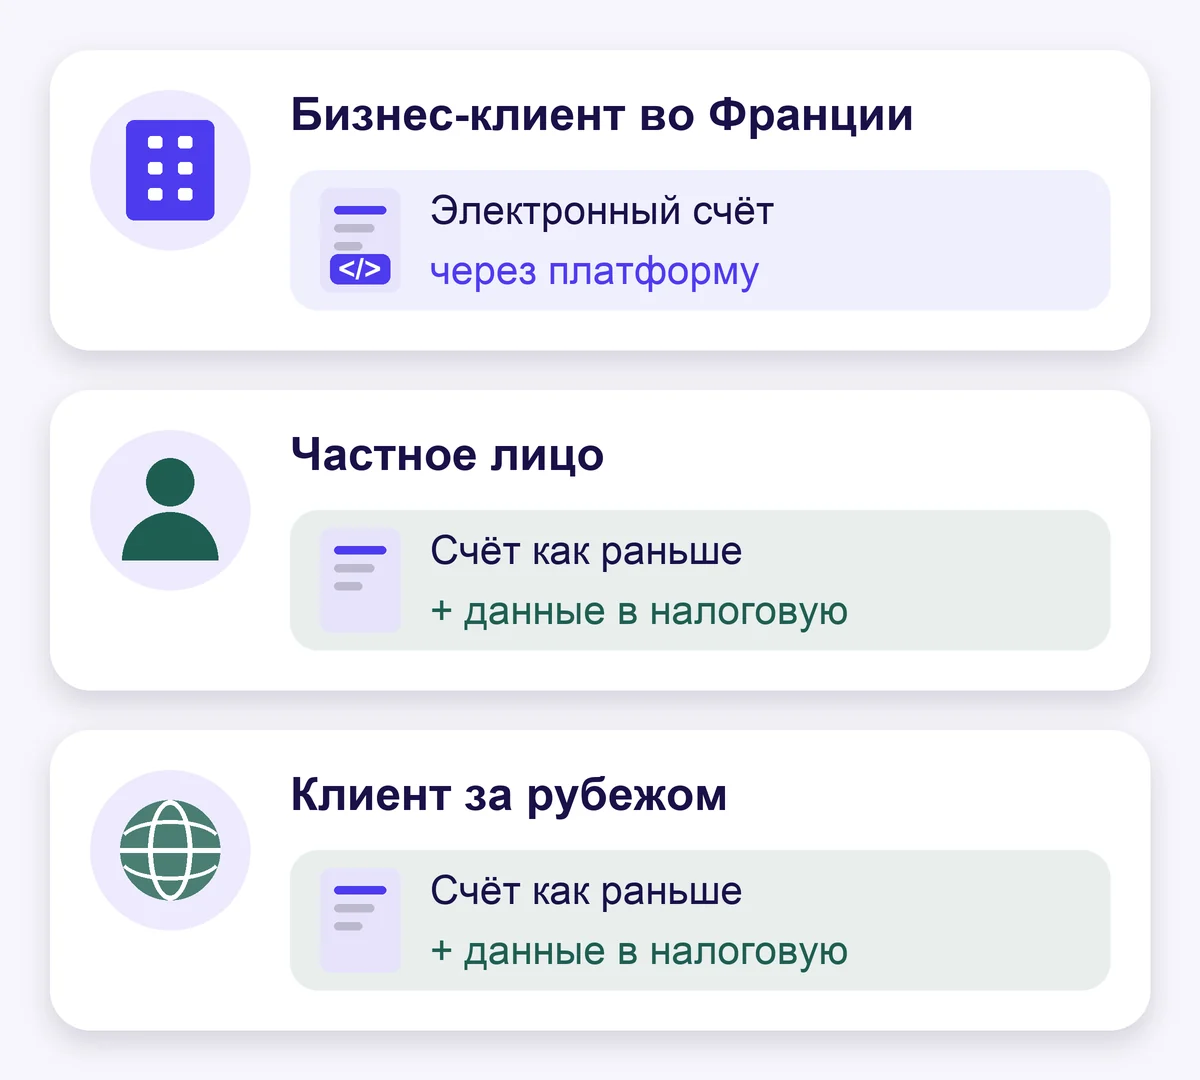
Клиент — бизнес во Франции
- Компания или другой предприниматель, в том числе микро
- Счёт — только электронный, через платформу
- PDF по почте больше не считается счётом
Клиент — частное лицо
- Счёт можно оформлять как раньше
- Плюс данные о продажах в налоговую раз в два месяца (на франшизе)
Клиент за рубежом
- Счёт можно оформлять как раньше
- Плюс данные о продажах в налоговую раз в два месяца (на франшизе)
Что такое электронный счёт. Это не PDF и не скан, а файл в машиночитаемом формате (UBL, CII или Factur-X — PDF, внутри которого те же данные), который уходит клиенту через аккредитованную платформу (plateforme agréée). Клиент по-прежнему видит привычный документ. Делать файл руками не нужно: его собирает платформа или программа для счетов, подключённая к ней.
Что такое e-reporting. Это передача в налоговую данных о продажах, которые не проходят через электронный счёт: частным лицам и клиентам за рубежом. По продажам частным лицам — не сам счёт, а сводка за день: суммы по ставкам и даты; по зарубежным компаниям — данные каждого счёта. Если вы не платите НДС (franchise en base), данные передаются раз в два месяца, а если продаж такого типа не было, передавать нечего. Передаёт обычно та же платформа — по счетам, которые вы в ней выставили. Нужно ли вам дополнительно передавать данные о полученных оплатах за услуги, официальные тексты для франшизы однозначно не говорят: уточните у своей платформы.
E-reporting не заменяет декларацию оборота в URSSAF. Это две разные обязанности, и первая не отменяет вторую.
Независимо от клиентов: если вы покупаете услуги у иностранных компаний — рекламу в Google или Meta, зарубежные онлайн-сервисы, — данные об этих покупках тоже передаются. Почему такие покупки вообще касаются налоговой, — в гайде о сюрпризах микропредпринимателя, пункт 2.
Частые вопросы
- Клиент — мэрия, школа или другое госучреждение. Для них электронные счета обязательны давно, через государственный портал Chorus Pro. Здесь ничего не меняется.
- Клиент — ассоциация. Если она не ведёт облагаемую НДС деятельность (non assujettie), для реформы она не предприятие: счёт оформляете как частному лицу, данные уходят через e-reporting. Если же ассоциация работает на франшизе (освобождена от уплаты, но плательщик НДС), счёт — электронный, как предприятию.
- Ваша деятельность освобождена от НДС по закону (часть медицины, обучения и т. п., статьи 261–261 E Налогового кодекса) — такие операции в реформу не входят: ни электронного счёта, ни e-reporting. Франшиза (franchise en base) — другое, она не освобождает.
- Клиент-предприятие не знает свой SIREN. Найдите его по названию на annuaire-entreprises.data.gouv.fr — это бесплатный государственный справочник.
- Счёт на аванс (acompte) бизнес-клиенту во Франции — тоже электронный.
Новые строки в счёте
С 1 сентября 2027 года в счёте микропредпринимателя появляются четыре новых упоминания. Программы для счетов добавят поля сами, но данные для них нужно собрать заранее:
- SIREN клиента — девятизначный номер предприятия. Без него электронный счёт не найдёт адресата. Собирайте номера постоянных клиентов уже сейчас.
- Адрес доставки, если он отличается от адреса клиента.
- Характер операции: товары, услуги или и то и другое.
- Пометка «option pour le paiement de la taxe d’après les débits» — только если вы платите НДС и выбрали такую опцию. На франшизе это вас не касается.
Попутно: с 1 января 2027 года правила НДС переезжают из Налогового кодекса (CGI) в кодекс налогов на товары и услуги (CIBS), который действует с 2022 года. Привычную фразу «TVA non applicable, art. 293 B du CGI» в счетах можно оставлять до 30 июня 2028 года — переделывать шаблон в спешке не нужно.
Штрафы
| Нарушение | Штраф |
|---|---|
| Счёт бизнес-клиенту выставлен не электронно | 50 € за счёт, до 15 000 € в год |
| Данные о продажах (e-reporting) не переданы | 250 € за каждую передачу, до 15 000 € в год (в редакции с 1 января 2027 года; в 2026-м было 500 €) |
| Нет платформы для приёма счетов | требование и 3 месяца на исправление → 500 €; повторное требование → 1 000 € за каждые следующие 3 месяца |
Первое нарушение по счетам и e-reporting не штрафуют, если других не было в этом году и трёх предыдущих и вы исправили ошибку сами или в течение 30 дней после запроса налоговой. На отсутствие платформы для приёма это правило не распространяется: там штрафуют, если не выполнили требование налоговой за 3 месяца. Штраф за счёт законом о бюджете на 2026 год подняли с 15 € до 50 €. Штраф за данные тем же законом подняли до 500 €, но с 1 января 2027 года, после переноса правил НДС в другой кодекс, в тексте снова стоит 250 € — возможно, это исправят законом о бюджете на 2027 год, мы следим.
План на 11 месяцев
- До конца 2026 года: платформа для приёма. Если вы ещё не выбрали её, сделайте это сейчас — это обязательно с сентября, и год без штрафов заканчивается 31 декабря. Как выбрать — в сентябрьской новости.
- Проверьте, что платформа умеет выставлять счета и делать e-reporting. Часть сервисов к 2026 году настроила только приём. Сменить платформу можно в любой момент: переключение занимает до 15 рабочих дней после согласия прежней платформы, так что закладывайте месяц — и не в августе 2027-го.
- Зима 2027: соберите SIREN постоянных клиентов-предприятий и разделите клиентов на три группы: бизнес во Франции, частные лица, зарубежные.
- Весна 2027: перенесите выставление счетов в платформу или в программу, подключённую к ней. Счета частным лицам тоже удобнее выставлять там — тогда e-reporting соберётся сам.
- Лето 2027: выставьте пробный электронный счёт знакомому клиенту-предприятию и проверьте, что он дошёл.
- 1 сентября 2027: только электронные счета бизнес-клиентам во Франции. PDF по почте — больше нет.
Вопросы по реформе принимает линия налоговой 0 806 807 807 (услуга бесплатная, звонок — по обычному тарифу). Прочие обязанности, которые легко пропустить, — в гайде о сюрпризах микропредпринимателя.
Информация актуальна на 16 октября 2026 года. Источники: service-public, электронный счёт (проверено ведомством 7 августа 2026); service-public, новость о сроках; обязательные упоминания в счёте; постановление от 27 июля 2026 (форматы и даты); BOFiP, e-reporting; статья 1737 и статья 1788 D Налогового кодекса (штрафы); коммюнике министерства от 1 сентября 2026; законопроект № 3135. Сроки реформы уже переносились — перед действиями сверяйтесь с официальными источниками.
Не знаете, с чего начать?
Напишите, кому и сколько счетов вы выставляете в месяц. Подскажу, что проверить в вашей платформе и как перенести клиентов до сентября 2027 года.
Разобрать вашу ситуацию целиком?
Менторство разбирает весь путь: от регистрации до отчётности и выбора инструментов.
Читайте также
Электронный счёт: с 1 сентября 2026 принимать обязаны все, включая micro-entrepreneur
С 1 сентября 2026 все во Франции обязаны принимать электронные счета. Бесплатного государственного варианта нет: PPF стал только справочником. Какие платформы аккредитованы и что успеть.
Гид: сюрпризы микропредпринимателя — 10 вещей, о которых узнают слишком поздно
Декларация в таможню при клиенте из ЕС, CFE без бумажного письма, НДС за рекламу Google, штраф за нулевую декларацию: десять обязанностей micro-entreprise, о которых узнают поздно.
CFE в 2026 году: сколько заплатит микропредприниматель и как проверить извещение
CFE 2026: от чего зависит сумма, таблица базы по обороту, кто освобождён, освобождение по виду деятельности, оплата до 15 декабря и проверка извещения.