
Бюджет Франції на 2027 рік: що змінюється для мікропідприємця, а що ні
1 жовтня уряд вніс до парламенту проєкт бюджету на 2027 рік — PLF 2027 (projet de loi de finances), а разом із ним проєкт закону про фінансування соцстраху — PLFSS 2027 (projet de loi de financement de la sécurité sociale). Щоосені довкола них багато тривожних заголовків. Коротка відповідь для звичайного мікропідприємця: у нинішньому тексті для вас майже нічого не змінюється. Нижче — що саме залишається без змін, що змінюється і за чим стежити, поки тривають дебати.
Це новинний матеріал про законопроєкти. Текст змінюється під час обговорення в парламенті; за планом закон ухвалюють до кінця грудня, але останні два роки ухвалили лише в лютому. Інформація актуальна на 16 жовтня 2026 року — ми оновлюватимемо матеріал під час дебатів. Це не податкова консультація.
Спершу коротко, що це за документи. PLF — бюджет держави: податки, пороги, пільги. PLFSS — окремий закон про гроші соцстраху: він задає загальні правила внесків, які мікропідприємець платить з обороту до URSSAF. Самі ставки для мікропідприємців встановлює окремий декрет (стаття D613-4 Кодексу соціального страхування), але заходи, що їх стосуються, зазвичай проходять через PLFSS. Обидва закони розглядають одночасно. За планом бюджет ухвалюють до 31 грудня, щоб він діяв з 1 січня, але останні два роки не встигали — докладніше нижче.
Залишається без змін
- Пороги звільнення від ПДВ: 37 500 € для послуг і 85 000 € для продажу
- Межі обороту для мікрорежиму: 83 600 € і 203 100 € — до кінця 2028 року
- Ставки внесків для мікропідприємців: у проєкті не змінюються
- Календар електронних рахунків: виставляти зобов’язані з 1 вересня 2027
Змінюється
- Шкалу податку на доходи індексують з урахуванням інфляції
- Мікропідприємцям із зон літніх пожеж — знижена ставка внесків за липень–вересень 2026 року, за заявою
Стежити до ухвалення
- Поправки депутатів і сенаторів
- Повернення ідеї єдиного, нижчого порогу ПДВ
- Рік очікування сімейних і житлових допомог для частини громадян країн поза ЄС
- Остаточне голосування й публікація закону
Що залишається без змін
Поріг звільнення від ПДВ (franchise en base de TVA). У 2025 році зниження до єдиних 25 000 € встигли ухвалити законом, але так і не застосували: його спершу призупинили, а потім скасували законом від 3 листопада 2025 року, який закріпив попередні пороги: 37 500 € обороту для послуг (з допуском до 41 250 €) і 85 000 € для продажу та житла (з допуском до 93 500 €). У проєкті бюджету на 2027 рік знову знижувати їх не пропонують.
Межі обороту для мікрорежиму — до якої суми взагалі можна лишатися micro-entrepreneur: 83 600 € для послуг і вільних професій, 203 100 € для продажу. Їх переглядають раз на три роки, нинішні діють на 2026–2028 роки.
Ставки внесків. Окремого заходу, який змінює ставки для мікропідприємців, у тексті PLFSS немає — ми перевірили перелік усіх його статей.
Електронні рахунки. Бюджет календар не змінює: приймати електронні рахунки зобов’язані всі з 1 вересня 2026 року, виставляти мікропідприємці будуть зобов’язані з 1 вересня 2027-го — за угодами з компаніями (B2B) у Франції. За продажами приватним особам замість електронного рахунку передаватимуть дані до податкової (e-reporting). Докладно — у новині про електронний рахунок.
Що змінюється
Шкалу податку на доходи індексують з урахуванням інфляції — у проєкті на 2,1 %. Тобто пороги ставок податку зсуваються вгору приблизно на величину зростання цін, і за того самого доходу податок не зростає. Для мікропідприємця це важливо з двох причин: від шкали залежить податок родини, і від неї ж — поріг доходу для versement libératoire (сплата податку відсотком від обороту). Щоправда, це вплине лише на 2028 рік: поріг на 2027 рік уже відомий — 29 579 € на одну податкову частку (part fiscale) за доходом 2025 року; якщо індексацію ухвалять, поріг на 2028 рік становитиме близько 30 200 €. Строк заяви на цю опцію на 2027 рік для тих, хто вже працює, минув 30 вересня 2026 року.
Допомога постраждалим від літніх пожеж. Вона стосується лише громад (комун), де влітку 2026 року оголошували евакуацію або режим укриття (confinement) через пожежі, у департаментах Жиронда (Gironde), Ланди (Landes) і Вар (Var).
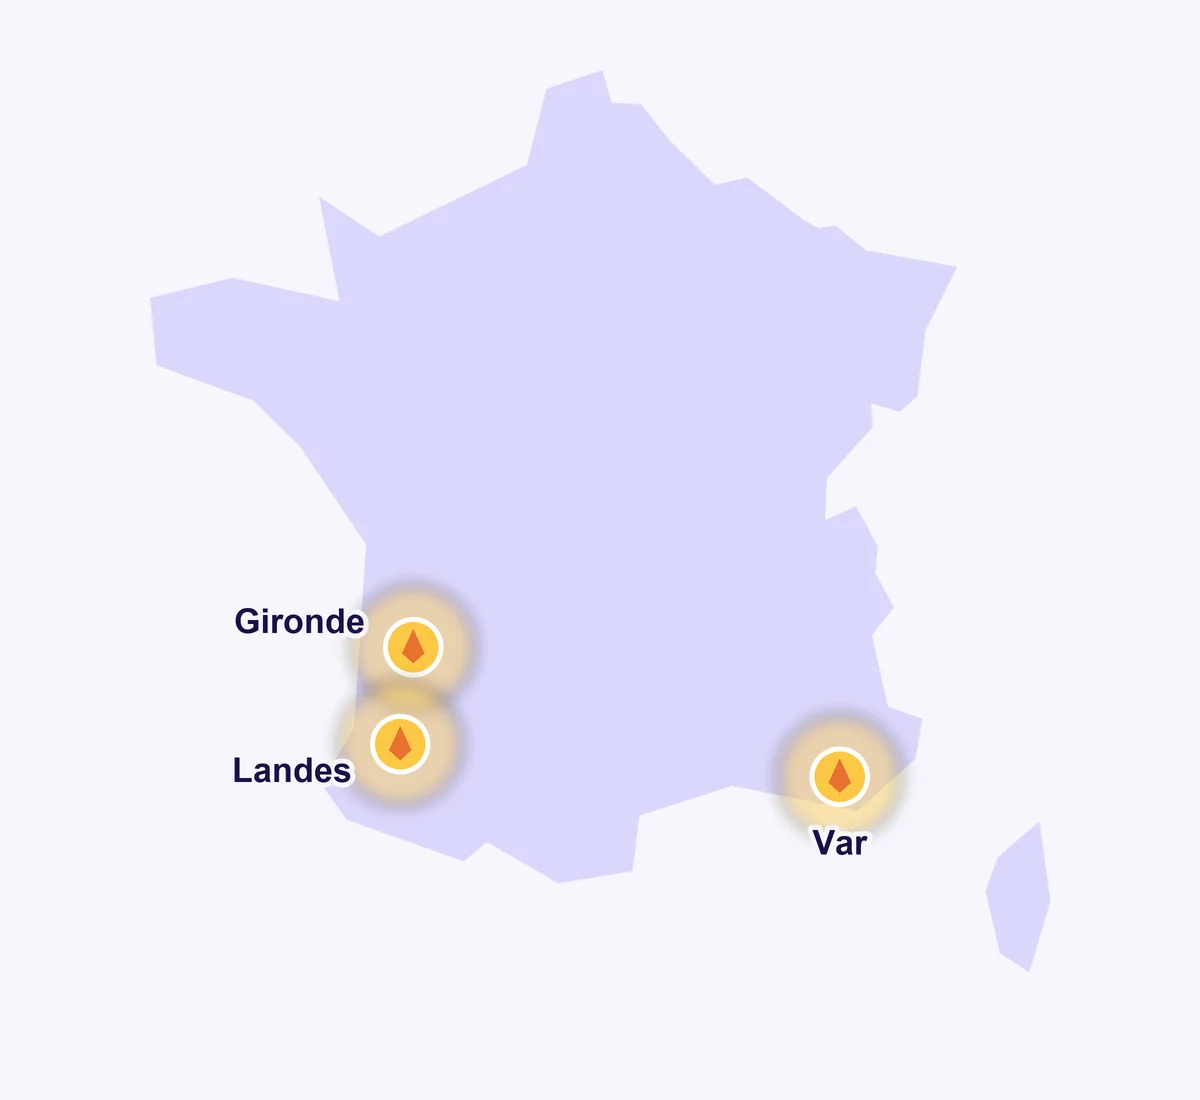
- Внески (PLFSS, стаття 4). Мікропідприємцям пропонують знижену ставку внесків з обороту за липень–вересень 2026 року — за заявою і якщо оборот за ці місяці впав порівняно з тим самим періодом 2025-го. Перерахунок зроблять у 2027 році, переплату повернуть або зарахують не пізніше 31 жовтня 2027 року. Саму ставку (свою для кожного виду діяльності) і порядок заяви визначить декрет. Крім того, платежі внесків за серпень–жовтень 2026 року в цих громадах відкладено до 30 листопада 2026-го без пені. Застереження з пояснень до законопроєкту: тому, хто в ці місяці взагалі нічого не заробив, знижена ставка нічого не дасть — платити не було з чого.
- CFE і податок на нерухомість (PLF, стаття 14). Знижку на податки за 2026 рік пропонують підприємствам до 250 працівників, у яких оборот за липень–вересень 2026 року впав щонайменше на 20 % порівняно з тим самим періодом 2025-го.
Якщо ви працюєте в одній із цих громад, подавати поки нічого не треба: заходи ще не ухвалені. Збережіть виписки й декларації за липень–вересень 2025 і 2026 років — за ними буде видно падіння обороту і для зниженої ставки внесків, і для знижки на CFE.
За чим стежити до ухвалення

Поправки. Під час обговорення депутати й сенатори вносять сотні поправок, і частина з них стосується мікропідприємців. Наприклад, ідея єдиного, нижчого порогу звільнення від ПДВ: у 2025 році її ухвалили й скасували, восени 2025-го вона знову була в проєкті бюджету на 2026 рік, і депутати її вилучили. У нинішньому тексті її немає, але вона може повернутися поправкою. Поки поправка не пройшла остаточного голосування, це не закон, а пропозиція.
Комісія проти тексту — ще не кінець. 9 жовтня фінансова комісія Національних зборів відхилила першу частину проєкту — про доходи (recettes). Це голосування ні до чого не зобов’язує: у залі депутати обговорюють початковий текст уряду, а потім його розглядає Сенат.
Де зараз дебати (16 жовтня). З 13 жовтня проєкт бюджету обговорюють у залі Національних зборів. Статтю про індексацію шкали податку ухвалено з поправками, індексацію на 2,1 % збережено; до статті 14 про CFE ще не дійшли. Проєкт PLFSS розглядатимуть у залі з 20 жовтня.
Сімейні допомоги для громадян країн поза ЄС. Стаття 37 проєкту PLFSS пропонує рік очікування для частини сімейних допомог: отримувати їх можна буде лише після року законного проживання у Франції. За текстом проєкту це не стосується громадян ЄС, біженців, осіб під додатковим захистом і осіб без громадянства (апатридів), а також тих, кому рівне ставлення гарантує право ЄС або міжнародна угода; не зачеплено допомоги на дитину з інвалідністю (AEEH), на догляд за хворою дитиною (AJPP) і в разі смерті дитини. Захід розрахований насамперед на тих, хто нещодавно приїхав без права на роботу, тож іноземець-мікропідприємець із документом на перебування, що дає право працювати, за задумом здебільшого під нього не потрапляє. Власникам тимчасового захисту (APS) варто стежити за остаточним текстом: APS дає право працювати, і пояснення уряду обіцяють не застосовувати строк до таких документів, але в самій статті закону цей виняток прямо не записаний. Якщо ви легально живете у Франції понад рік, умову вже виконано; ризик — для тих, хто приїхав нещодавно. І ще: та сама умова року проживання пошириться на житлові допомоги (APL, ALF, ALS), і для них винятків немає. Набрати чинності захід має не пізніше 1 липня 2027 року — стежимо за текстом.
Остаточний текст. За планом закон про бюджет ухвалюють до 31 грудня. Останні два роки не встигли: бюджет на 2026 рік ухвалили лише 19 лютого 2026-го, а до того діяв тимчасовий закон (loi spéciale), і податки збирали за старими правилами — індексація шкали в такому разі затримується. Якщо в остаточному тексті з’явиться щось важливе для вас, ми оновимо цей матеріал і розберемо зміни в календарі місяця.
Що зробити зараз
- Нічого термінового: плануйте 2027 рік за нинішніми правилами.
- Якщо оборот близький до 37 500 € (послуги) або 85 000 € (продаж) — стежте за ним уже зараз: пороги ПДВ ніхто не скасовував.
- Працюєте в громаді Жиронди, Ланд чи Вару, де була евакуація або режим укриття, — збережіть виписки й декларації за липень–вересень 2025 і 2026 років.
- Готуйтеся до виставлення електронних рахунків з 1 вересня 2027 року.
Про два різні пороги — ПДВ і мікрорежиму, які постійно плутають, — докладно в посібнику «Сюрпризи мікропідприємця», пункт 7.
Інформація актуальна на 16 жовтня 2026 року. Джерела: досьє PLF 2027 на сайті Національних зборів (проєкт № 3210); зведена таблиця заходів PLF і PLFSS 2027; PLFSS 2027, додаток 9, статті 4 і 37; текст PLFSS 2027; досьє PLFSS 2027; закон № 2025-1044 від 3 листопада 2025 року (пороги ПДВ); закон № 2026-103 від 19 лютого 2026 року (бюджет на 2026 рік); service-public, межі мікрорежиму. Це законопроєкти: до остаточного ухвалення будь-яке положення може змінитися.
Не розумієте, чи це вас стосується?
Напишіть, чим займаєтеся, який у вас оборот і де ви працюєте. Скажу, що з бюджету на 2027 рік варто врахувати саме вам.
Розібрати вашу ситуацію цілком?
Наставництво розбирає весь шлях: від реєстрації до звітності й вибору інструментів.
Читайте також
Календар мікропідприємця: що зробити в листопаді 2026
Листопад 2026 для мікропідприємця у Франції: DES до 13-го, повідомлення CFE й автосписання до 30-го, декларація за жовтень, строки 2026.
Електронний рахунок: з 1 вересня 2026 приймати зобов’язані всі, включно з micro-entrepreneur
З 1 вересня 2026 всі у Франції зобов'язані приймати електронні рахунки. Безкоштовного державного варіанту немає: PPF став лише довідником. Які платформи акредитовані.
Гід: сюрпризи мікропідприємця — 10 речей, про які дізнаються надто пізно
Декларація в митницю за клієнта з ЄС, CFE без паперового листа, ПДВ за рекламу Google, штраф за нульову декларацію: десять обовʼязків micro-entreprise, про які дізнаються пізно.