
Budget 2027 : ce qui change pour les micro-entrepreneurs, et ce qui ne change pas
Le 1er octobre, le gouvernement a déposé au Parlement le projet de loi de finances pour 2027 (PLF 2027) et, en même temps, le projet de loi de financement de la sécurité sociale (PLFSS 2027). Chaque automne, ces textes font les gros titres, souvent alarmistes. En bref : en l’état du texte, presque rien ne change pour un micro-entrepreneur. Voici ce qui ne change pas, ce qui change et ce qu’il faut surveiller pendant les débats.
Cet article porte sur des projets de loi. Le texte évolue pendant l’examen au Parlement : en principe, la loi est adoptée avant fin décembre, mais les deux dernières années, elle ne l’a été qu’en février. Informations à jour au 16 octobre 2026 — nous mettrons l’article à jour au fil des débats. Ceci n’est pas un conseil fiscal.
PLF (budget de l’État) et PLFSS (financement de la Sécurité sociale) : deux textes examinés en parallèle. Le PLFSS fixe les règles générales des cotisations ; les taux des micro-entrepreneurs eux-mêmes sont fixés par décret (article D613-4 du Code de la sécurité sociale), mais les mesures qui les touchent passent en général par le PLFSS. En principe, le budget est voté avant le 31 décembre pour s’appliquer au 1er janvier, mais ces deux dernières années, les délais n’ont pas été tenus — on y revient plus bas.
Ce qui ne change pas
- Seuils de franchise en base de TVA : 37 500 € pour les services et 85 000 € pour la vente
- Plafonds du régime micro : 83 600 € et 203 100 €, jusqu’à fin 2028
- Taux de cotisations des micro-entrepreneurs : inchangés dans le projet
- Calendrier de la facture électronique : émission obligatoire à partir du 1er septembre 2027
Ce qui change
- Le barème de l’impôt sur le revenu est indexé sur l’inflation
- Micro-entrepreneurs des zones touchées par les incendies de l’été : taux de cotisations réduit sur le chiffre d’affaires de juillet à septembre 2026, sur demande
À surveiller jusqu’au vote
- Les amendements des députés et sénateurs
- Le retour d’un seuil de TVA unique et plus bas
- Un an d’attente pour certaines prestations familiales et les aides au logement (ressortissants hors UE)
- Le vote final et la publication de la loi
Ce qui ne change pas
Le seuil de franchise en base de TVA. En 2025, sa baisse à un seuil unique de 25 000 € a bien été votée, mais elle n’a jamais été appliquée : suspendue, puis supprimée par la loi du 3 novembre 2025. Les seuils restent donc de 37 500 € de chiffre d’affaires pour les services (seuil majoré 41 250 €) et 85 000 € pour la vente et l’hébergement (seuil majoré 93 500 €). Le projet de budget 2027 ne propose pas de les baisser à nouveau.
Les plafonds du régime micro, c’est-à-dire le chiffre d’affaires jusqu’auquel on peut rester micro-entrepreneur : 83 600 € pour les services et les professions libérales, 203 100 € pour la vente. Ils sont révisés tous les trois ans ; les montants actuels valent pour 2026 à 2028.
Les taux de cotisations. Le PLFSS ne contient aucune mesure qui modifie les taux des micro-entrepreneurs — nous avons vérifié la liste de tous ses articles.
La facture électronique. Le budget ne touche pas au calendrier : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les micro-entrepreneurs devront en émettre à partir du 1er septembre 2027 pour leurs ventes entre entreprises (B2B) en France. Pour les ventes aux particuliers, ils transmettront des données à l’administration fiscale (e-reporting) au lieu d’une facture électronique. Tous les détails dans notre article sur la facture électronique.
Ce qui change
Le barème de l’impôt sur le revenu est indexé sur l’inflation, de 2,1 % dans le projet : les seuils des tranches sont relevés au rythme de l’inflation, et à revenu égal, l’impôt n’augmente pas. Pour un micro-entrepreneur, cela compte deux fois : le barème détermine l’impôt du foyer, et aussi le plafond de revenu fiscal de référence (RFR) pour le versement libératoire. Cet effet ne jouera qu’en 2028 : le plafond pour 2027 est déjà connu, 29 579 € par part de quotient familial (RFR 2025). Si l’indexation est votée, le plafond pour 2028 sera d’environ 30 200 €. Pour ceux qui sont déjà en activité, la date limite d’option pour 2027 était le 30 septembre 2026.
Aide aux sinistrés des incendies de l’été. Elle concerne uniquement les communes de Gironde, des Landes et du Var où une évacuation ou un confinement a été ordonné à cause des incendies de l’été 2026.
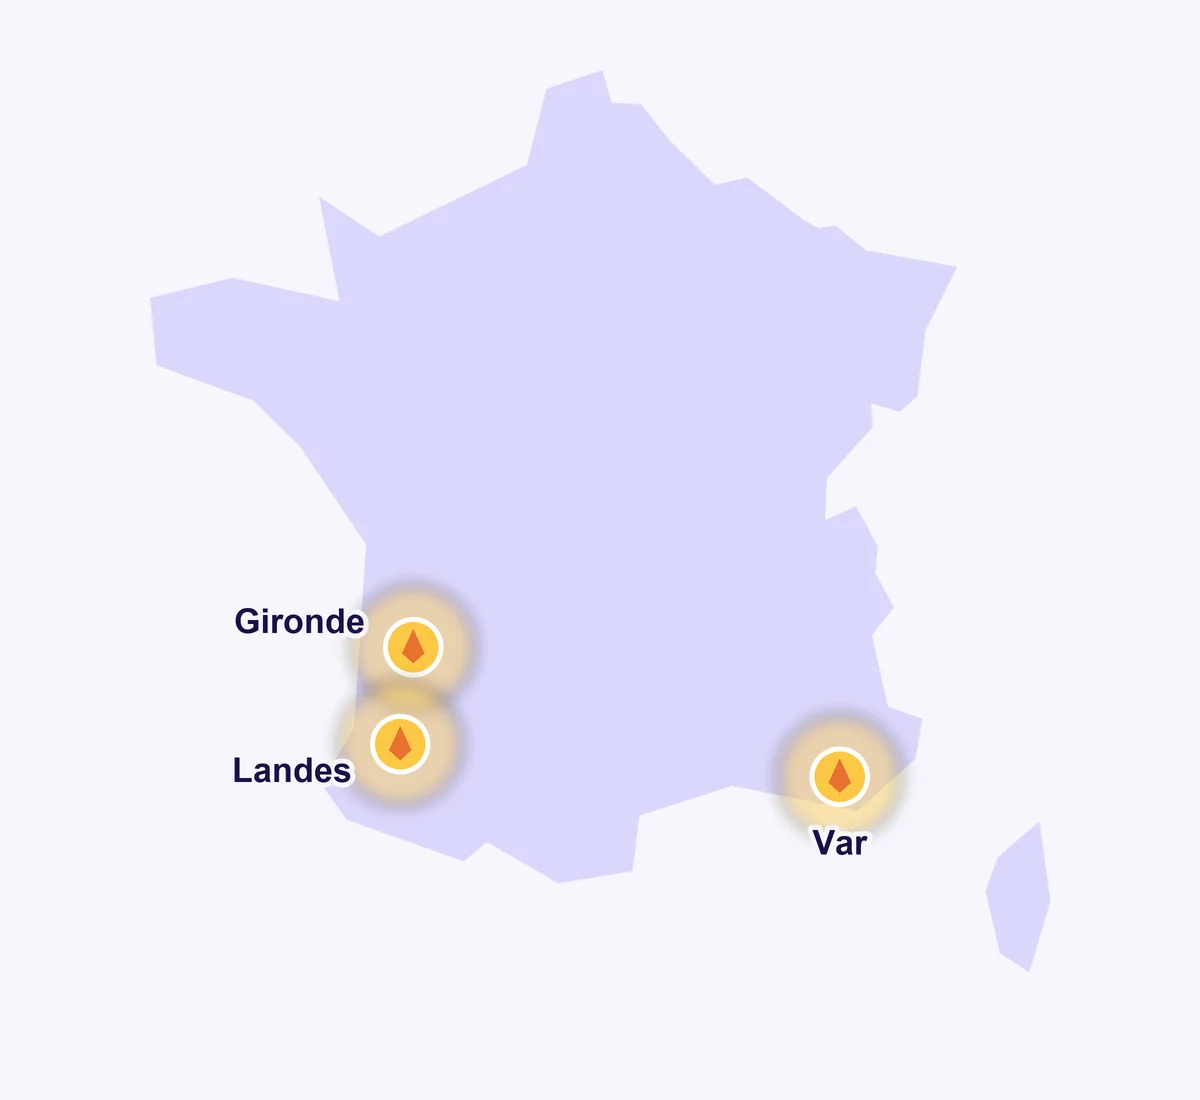
- Cotisations (PLFSS, article 4). Les micro-entrepreneurs pourraient bénéficier d’un taux réduit sur le chiffre d’affaires de juillet à septembre 2026, sur demande et si ce chiffre d’affaires a baissé par rapport à la même période de 2025. La régularisation aura lieu en 2027 ; les sommes versées en trop seront remboursées ou imputées sur les échéances suivantes au plus tard le 31 octobre 2027. Le taux (propre à chaque type d’activité) et la procédure de demande seront fixés par décret. Par ailleurs, dans ces communes, les échéances de cotisations d’août à octobre 2026 sont reportées au 30 novembre 2026, sans majorations. Précision de l’exposé des motifs : si vous n’avez rien encaissé pendant ces mois, le taux réduit ne vous apporte rien — il n’y avait rien à payer.
- CFE et taxes foncières (PLF, article 14). Un dégrèvement de la CFE et des taxes foncières dues au titre de 2026 est proposé aux entreprises de moins de 250 salariés dont le chiffre d’affaires de juillet à septembre 2026 a baissé d’au moins 20 % par rapport à la même période de 2025.
Si vous travaillez dans l’une de ces communes, rien à demander pour l’instant : les mesures ne sont pas encore votées. Gardez vos relevés bancaires et vos déclarations de chiffre d’affaires de juillet à septembre 2025 et 2026 : ils montreront la baisse du chiffre d’affaires, à la fois pour le taux réduit de cotisations et pour le dégrèvement de CFE.
Ce qu’il faut surveiller jusqu’au vote

Les amendements. Pendant les débats, députés et sénateurs déposent des centaines d’amendements, dont certains concernent les micro-entrepreneurs. Exemple : l’idée d’un seuil de franchise de TVA unique et plus bas. Votée puis supprimée en 2025, elle figurait de nouveau dans le projet de budget 2026 à l’automne 2025, et les députés l’ont retirée. Elle n’est pas dans le texte actuel, mais un amendement peut la faire revenir. Tant qu’un amendement n’est pas adopté définitivement, ce n’est pas la loi, seulement une proposition.
Le rejet en commission ne tranche rien. Le 9 octobre, la commission des finances de l’Assemblée nationale a rejeté la première partie du projet, celle des recettes. Ce vote n’a pas de portée contraignante : en séance, les députés examinent le texte initial du gouvernement, puis le Sénat s’en saisit.
Où en sont les débats (16 octobre). Depuis le 13 octobre, le projet de budget est examiné en séance à l’Assemblée nationale. L’article sur l’indexation du barème a été adopté avec des amendements, et l’indexation de 2,1 % est maintenue ; l’article 14 sur la CFE n’a pas encore été examiné. Le PLFSS arrive en séance le 20 octobre.
Prestations familiales des ressortissants hors UE. L’article 37 du PLFSS prévoit un an d’attente pour certaines prestations familiales : il faudrait un an de résidence régulière en France pour les percevoir. Selon le projet, cela ne concerne pas les citoyens de l’UE, les réfugiés, les bénéficiaires de la protection subsidiaire et les apatrides, ni les personnes à qui le droit de l’UE ou une convention internationale garantit l’égalité de traitement ; l’AEEH, l’AJPP et l’allocation en cas de décès d’un enfant ne sont pas touchées. La mesure vise surtout les personnes récemment arrivées sans droit au travail : un micro-entrepreneur étranger dont le titre de séjour autorise à travailler n’est, dans l’esprit du texte, généralement pas concerné. En revanche, la même condition d’un an de résidence s’appliquerait aux aides au logement (APL, ALF, ALS), sans ces exceptions. Entrée en vigueur au plus tard le 1er juillet 2027 — nous suivons le texte.
Le texte définitif. En principe, la loi de finances est votée avant le 31 décembre. Ces deux dernières années, ce n’a pas été le cas : le budget 2026 n’a été adopté que le 19 février 2026 ; entre-temps, une loi spéciale s’appliquait et les impôts étaient perçus selon les anciennes règles — l’indexation du barème a alors été retardée. Si le texte définitif contient quelque chose d’important pour vous, nous mettrons cet article à jour et en parlerons dans notre calendrier mensuel du micro-entrepreneur.
Que faire maintenant
- Rien d’urgent : bâtissez votre prévisionnel 2027 sur les règles actuelles.
- Si votre chiffre d’affaires approche 37 500 € (services) ou 85 000 € (vente), surveillez-le dès maintenant : les seuils de TVA s’appliquent toujours.
- Vous travaillez dans une commune de Gironde, des Landes ou du Var évacuée ou confinée pendant les incendies : gardez vos relevés bancaires et vos déclarations de juillet à septembre 2025 et 2026.
- Préparez-vous à émettre des factures électroniques à partir du 1er septembre 2027.
Les deux seuils qu’on confond sans cesse — celui de la TVA et celui du régime micro — sont expliqués dans notre guide des mauvaises surprises du micro-entrepreneur, point 7.
Informations à jour au 16 octobre 2026. Sources : dossier du PLF 2027 sur le site de l’Assemblée nationale (projet n° 3210) ; tableau de synthèse des mesures du PLF et du PLFSS 2027 ; PLFSS 2027, annexe 9, articles 4 et 37 ; texte du PLFSS 2027 ; dossier du PLFSS 2027 ; loi n° 2025-1044 du 3 novembre 2025 (seuils de TVA) ; loi n° 2026-103 du 19 février 2026 (budget 2026) ; service-public, plafonds du régime micro. Il s’agit de projets de loi : jusqu’à l’adoption définitive, chaque mesure peut changer.
Vous ne savez pas si cela vous concerne ?
Dites-moi ce que vous faites, votre chiffre d’affaires et où vous travaillez. Je vous dirai ce que vous devez retenir du budget 2027.
Envie de faire le point sur votre situation ?
Le mentorat couvre tout le parcours : de l’immatriculation aux déclarations et au choix des outils.
À lire aussi
Calendrier du micro-entrepreneur : que faire en novembre 2026
Novembre 2026 en micro-entreprise : DES au plus tard le 13, avis de CFE et prélèvement au plus tard le 30, déclaration d’octobre et échéances si vous avez créé en 2026.
Facture électronique : à partir du 1er septembre 2026, tout le monde doit pouvoir la recevoir, y compris les micro-entrepreneurs
Dès le 1er septembre 2026, toutes les entreprises en France doivent pouvoir recevoir des factures électroniques. Le PPF n’est plus une option gratuite : quelles plateformes agréées choisir.
Guide : les mauvaises surprises du micro-entrepreneur — 10 choses que l’on découvre trop tard
DES en douane pour un client de l’UE, CFE sans courrier papier, TVA à autoliquider sur Google Ads, amende sur une déclaration à zéro : dix obligations que l’on découvre trop tard.